Консультации
Телеграм-каналы: Бухгалтерия, налоги, право, Для финансовых организаций19.09.2024
Вопрос:
Описание ситуации.
Положениями Закона 259-ФЗ изменена дата признания процентного дохода по иностранным долговым ценным бумагам (еврооблигациям), а именно: по дате поступления денежных средств.
Пп 14.6 п 4 ст 271 НК РФ распространяется на правоотношения, возникшие с 1 января 2024 года.
Банком в соответствии с ранее действующей редакцией пп 14.1 п 4 ст 271 НК РФ в налоговой базе по налогу на прибыль за 1 кв 2024 признан купонный доход по еврооблигациям.
Вопрос.
Возникает ли у банка обязанность по пересдаче налоговой декларации за 1кв, полугодие текущего года в связи со сторнировкой ранее учтенного купонного дохода, так как это влияет на правильность определения суммы авансов на 4 кв т.г. и 1 кв 2025г, или банк вправе учесть данную корректировку в налоговой базе за 9 месяцев?
Подробно
Описание ситуации.
Положениями Закона 259-ФЗ изменена дата признания процентного дохода по иностранным долговым ценным бумагам (еврооблигациям), а именно: по дате поступления денежных средств.
Пп 14.6 п 4 ст 271 НК РФ распространяется на правоотношения, возникшие с 1 января 2024 года.
Банком в соответствии с ранее действующей редакцией пп 14.1 п 4 ст 271 НК РФ в налоговой базе по налогу на прибыль за 1 кв 2024 признан купонный доход по еврооблигациям.
Вопрос.
Возникает ли у банка обязанность по пересдаче налоговой декларации за 1кв, полугодие текущего года в связи со сторнировкой ранее учтенного купонного дохода, так как это влияет на правильность определения суммы авансов на 4 кв т.г. и 1 кв 2025г, или банк вправе учесть данную корректировку в налоговой базе за 9 месяцев?
18.09.2024
Вопрос:
Подробно
Группа компаний имеет следующую цепочку владений:
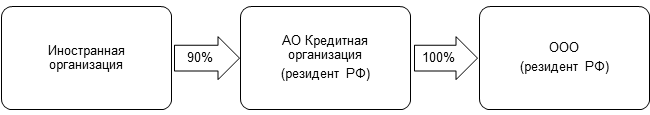
Обязано ли ООО подавать Уведомление об участии в МГК?
17.09.2024
Вопрос:
Описание ситуации.
В 2021 году Банк выдал Заемщику-ФЛ (сотрудник Банка) кредит в рублях на приобретение жилья по ставке 6%.
Кредитным договором предусмотрен механизм изменения ставки посредством направления Банком Заемщику уведомления.
18.02.2022 года (ключевая ставка ЦБ РФ составляла 9,5%) Банк направил уведомление Заемщику-ФЛ от 18.02.2022 о повышении ставки на 1 процент с 1 марта 2022 года (ключевая ставка ЦБ РФ составляла 20%). С 18.02.2022 ставка, как и другие условия договора не менялись, таким образом, это было последнее изменение договора.
Вопрос.
При расчете дохода в виде материальной выгоды от экономии на процентах за период с 01.01.2024 по 31.08.2024 Банк должен определить минимальное значение между ставками от 18.02.2022 (9,5%) и 31.08.2024 (18%) или между ставками от 01.03.2022(20%) и 31.08.2024 (18%)?
Подробно
Описание ситуации.
В 2021 году Банк выдал Заемщику-ФЛ (сотрудник Банка) кредит в рублях на приобретение жилья по ставке 6%.
Кредитным договором предусмотрен механизм изменения ставки посредством направления Банком Заемщику уведомления.
18.02.2022 года (ключевая ставка ЦБ РФ составляла 9,5%) Банк направил уведомление Заемщику-ФЛ от 18.02.2022 о повышении ставки на 1 процент с 1 марта 2022 года (ключевая ставка ЦБ РФ составляла 20%). С 18.02.2022 ставка, как и другие условия договора не менялись, таким образом, это было последнее изменение договора.
Вопрос.
При расчете дохода в виде материальной выгоды от экономии на процентах за период с 01.01.2024 по 31.08.2024 Банк должен определить минимальное значение между ставками от 18.02.2022 (9,5%) и 31.08.2024 (18%) или между ставками от 01.03.2022(20%) и 31.08.2024 (18%)?
16.09.2024
Вопрос:
АО планирует создание дочернего общества (ООО или АО) путем проведения реорганизации в форме выделения.
На баланс дочернего общества будет передано имущество по рыночной стоимости, значительно превышающей балансовую стоимость имущества, отраженного в учете, и номинальную стоимость уставного капитала создаваемого общества.
Как операция по реорганизации в форме выделения отражается в бухгалтерском и налоговом учете АО? Какие возникают последствия по НДС у АО в связи с передачей имущества на баланс дочернего общества?
Подробно
АО планирует создание дочернего общества (ООО или АО) путем проведения реорганизации в форме выделения.
На баланс дочернего общества будет передано имущество по рыночной стоимости, значительно превышающей балансовую стоимость имущества, отраженного в учете, и номинальную стоимость уставного капитала создаваемого общества.
Как операция по реорганизации в форме выделения отражается в бухгалтерском и налоговом учете АО? Какие возникают последствия по НДС у АО в связи с передачей имущества на баланс дочернего общества?
16.09.2024
Вопрос:
Описание ситуации.
Приглашение эмитента МКПАО «Хэдхантер» делать оферты о приобретении акций дополнительного выпуска, размещенное на сайте Интерфакс-ЦРКИ (14.08.2024 17:28, код сообщeния: 3534368):
- предусматривает способ оплаты: неденежными средствами и денежными средствами,
- содержит сведения об определенной Советом директоров эмитента цене размещения в размере 5 452 рубля за 1 акцию.
https://www.e-disclosure.ru/portal/event.aspx?EventId=jYg-ASqaEbESw4959cVHaLA-B-B&q.
Вопрос.
Как Банку, выступающему в качестве брокера, следует рассчитывать налогооблагаемую базу при совершении операции с оплатой неденежными средствами, указанными в приглашении делать оферту, и как отражать данные сделки в налоговом учете.
Подробно
Описание ситуации.
Приглашение эмитента МКПАО «Хэдхантер» делать оферты о приобретении акций дополнительного выпуска, размещенное на сайте Интерфакс-ЦРКИ (14.08.2024 17:28, код сообщeния: 3534368):
- предусматривает способ оплаты: неденежными средствами и денежными средствами,
- содержит сведения об определенной Советом директоров эмитента цене размещения в размере 5 452 рубля за 1 акцию.
https://www.e-disclosure.ru/portal/event.aspx?EventId=jYg-ASqaEbESw4959cVHaLA-B-B&q.
Вопрос.
Как Банку, выступающему в качестве брокера, следует рассчитывать налогооблагаемую базу при совершении операции с оплатой неденежными средствами, указанными в приглашении делать оферту, и как отражать данные сделки в налоговом учете.
13.09.2024
Вопрос:
Какие налоговые последствия возникают у сторон, если ООО в оплату действительной стоимости доли передает своему участнику – российской организации имущество?
Подробно
Какие налоговые последствия возникают у сторон, если ООО в оплату действительной стоимости доли передает своему участнику – российской организации имущество?
12.09.2024
Вопрос:
Описание ситуации.
Клиент брокера физическое лицо реализует на внебиржевом рынке акции Yandex ISIN NL0009805522. Списание со счета депо происходит 14.06.2024. По состоянию на 14.06.2024 бумага является обращающейся на ММВБ.
Денежные средства от реализации поступают клиенту на счет 12.07.2024. По состоянию на 12.07.2024 бумага уже необращающаяся (делистинг произошел 10.07.2024)
Вопрос: в какую базу включать финансовый результат по сделке: по сделкам с обращающимся ценным бумагам или необращающимся?
Согласно статье 214.1 НК РФ п. 1.1.:
При этом для целей настоящей статьи отнесение ценных бумаг и производных финансовых инструментов к обращающимся и не обращающимся на организованном рынке ценных бумаг осуществляется на дату реализации ценной бумаги, производного финансового инструмента, включая получение суммы вариационной маржи и премии по контрактам, если иное не предусмотрено настоящей статьей.
При этом также имеется Письмо Минфина от 29.03.2024 . N 03-03-06/2/28558 согласно которому «доходы в виде погашения облигаций или купона по облигациям учитываются при определении финансового результата по ценным бумагам, обращающимся на организованном рынке ценных бумаг, если такие облигации относятся к ценным бумагам, обращающимся на организованном рынке ценных бумаг, на дату выплаты таких доходов эмитентом».
Вопрос.
Правильно ли мы понимаем, что финансовый результат по сделке необходимо включать в налоговую базу по обращающимся ценным бумагам, поскольку на дату реализации бумага относилась к обращающимся, и неважно, что на дату, когда пришли деньги, бумага была уже необращающейся, поскольку речь идет об акциях, а не об облигациях и поступлении денег от эмитента.
Подробно
Описание ситуации.
Клиент брокера физическое лицо реализует на внебиржевом рынке акции Yandex ISIN NL0009805522. Списание со счета депо происходит 14.06.2024. По состоянию на 14.06.2024 бумага является обращающейся на ММВБ.
Денежные средства от реализации поступают клиенту на счет 12.07.2024. По состоянию на 12.07.2024 бумага уже необращающаяся (делистинг произошел 10.07.2024)
Вопрос: в какую базу включать финансовый результат по сделке: по сделкам с обращающимся ценным бумагам или необращающимся?
Согласно статье 214.1 НК РФ п. 1.1.:
При этом для целей настоящей статьи отнесение ценных бумаг и производных финансовых инструментов к обращающимся и не обращающимся на организованном рынке ценных бумаг осуществляется на дату реализации ценной бумаги, производного финансового инструмента, включая получение суммы вариационной маржи и премии по контрактам, если иное не предусмотрено настоящей статьей.
При этом также имеется Письмо Минфина от 29.03.2024 . N 03-03-06/2/28558 согласно которому «доходы в виде погашения облигаций или купона по облигациям учитываются при определении финансового результата по ценным бумагам, обращающимся на организованном рынке ценных бумаг, если такие облигации относятся к ценным бумагам, обращающимся на организованном рынке ценных бумаг, на дату выплаты таких доходов эмитентом».
Вопрос.
Правильно ли мы понимаем, что финансовый результат по сделке необходимо включать в налоговую базу по обращающимся ценным бумагам, поскольку на дату реализации бумага относилась к обращающимся, и неважно, что на дату, когда пришли деньги, бумага была уже необращающейся, поскольку речь идет об акциях, а не об облигациях и поступлении денег от эмитента.
11.09.2024
Вопрос:
Организация – лизингодатель заключает договор со сторонней организацией по уступке прав и обязанностей по договору лизинга, а также реализацию предмета лизинга. По договору лизинга имеется просроченная задолженность по лизинговым платежам.
Какой порядок отражения в бухгалтерском и налоговом учете такой операции?
Подробно
Организация – лизингодатель заключает договор со сторонней организацией по уступке прав и обязанностей по договору лизинга, а также реализацию предмета лизинга. По договору лизинга имеется просроченная задолженность по лизинговым платежам.
Какой порядок отражения в бухгалтерском и налоговом учете такой операции?
10.09.2024
Вопрос:
Описание ситуации.
С января по июль 2024г. Банк удерживал налог по ставке 35% с материальной выгоды по кредитам, выданным сотрудникам.
С 08.08.2024г. вступили в силу поправки, внесенные п.20 ФЗ-259 в пп.1 п.2 ст. 212 Налогового кодекса РФ. Действия поправок распространяются на доходы, полученные налогоплательщиками начиная с 01.01.2024г.
Мат. выгода была перерасчитана с начала года, и у сотрудников образовался излишне удержанный НДФЛ. Никаких других доходов, налог с которых удерживается по ставке 35%, в Банке нет.
Вопрос.
Можно вернуть сотрудникам излишне удержанный налог с мат.выгоды за счет уменьшения предстоящих платежей по налогу с зарплаты (ставка 13%, КБК 18210102010011000110)?
Подробно
Описание ситуации.
С января по июль 2024г. Банк удерживал налог по ставке 35% с материальной выгоды по кредитам, выданным сотрудникам.
С 08.08.2024г. вступили в силу поправки, внесенные п.20 ФЗ-259 в пп.1 п.2 ст. 212 Налогового кодекса РФ. Действия поправок распространяются на доходы, полученные налогоплательщиками начиная с 01.01.2024г.
Мат. выгода была перерасчитана с начала года, и у сотрудников образовался излишне удержанный НДФЛ. Никаких других доходов, налог с которых удерживается по ставке 35%, в Банке нет.
Вопрос.
Можно вернуть сотрудникам излишне удержанный налог с мат.выгоды за счет уменьшения предстоящих платежей по налогу с зарплаты (ставка 13%, КБК 18210102010011000110)?
09.09.2024
Вопрос:
Описание ситуации.
С 01.01.2025г. Федеральным законом от 12.07.2024г. № 176-ФЗ налоговая ставка по налогу на прибыль устанавливается в размере 25%.
Согласно Положению Банка России от 25.11.2023 № 409-П «О порядке бухгалтерского учета отложенных налоговых обязательств и отложенных налоговых активов» (далее – Положение № 409-П) в случае изменения налоговых ставок по налогу на прибыль в соответствии с законодательством Российской Федерации о налогах и сборах величина отложенного налогового обязательства/ отложенного налогового актива подлежит пересчету на дату, предшествующую дате начала применения измененных налоговых ставок, с отнесением возникшей в результате пересчета разницы на счета по учету финансового результата и (или) на счета по учету добавочного капитала.
При этом, при применении Положения № 409-П кредитным организациям предписано руководствоваться также Международными стандартами финансовой отчетности (далее – МСФО).
Согласно МСФО (IAS) 12 "Налоги на прибыль»:
«47 Отложенные налоговые активы и обязательства должны оцениваться по тем ставках налога, которые, как ожидается, будут применяться в периоде реализации актива или погашения обязательства, исходя из ставок налога (и налогового законодательства), действующих или по существу принятых по состоянию на конец отчетного периода.
48 Текущие и отложенные налоговые активы и обязательства обычно оцениваются с использованием действующих ставок налога (и действующего налогового законодательства). Однако в некоторых юрисдикциях объявление ставок налога (и требований налогового законодательства) государственными органами имеет по существу значение принятия закона, хотя официальное принятие может последовать лишь через несколько месяцев после такого объявления. При таких обстоятельствах налоговые активы и обязательства оцениваются с использованием объявленной ставки налога (и требований налогового законодательства)».
Вопрос.
Корректно ли понимание Банка, что в целях бухгалтерского учета отложенных налоговых активов /отложенных налоговых обязательств по состоянию на конец полугодия и девять месяцев 2024 года следует применять действующую ставку налога на прибыль в размере 20%; применение ставки налога на прибыль в размере 25% Банку следует осуществить на конец 2024 года для отражения отложенного налогообложения в учете операциями СПОД?
Подробно
Описание ситуации.
С 01.01.2025г. Федеральным законом от 12.07.2024г. № 176-ФЗ налоговая ставка по налогу на прибыль устанавливается в размере 25%.
Согласно Положению Банка России от 25.11.2023 № 409-П «О порядке бухгалтерского учета отложенных налоговых обязательств и отложенных налоговых активов» (далее – Положение № 409-П) в случае изменения налоговых ставок по налогу на прибыль в соответствии с законодательством Российской Федерации о налогах и сборах величина отложенного налогового обязательства/ отложенного налогового актива подлежит пересчету на дату, предшествующую дате начала применения измененных налоговых ставок, с отнесением возникшей в результате пересчета разницы на счета по учету финансового результата и (или) на счета по учету добавочного капитала.
При этом, при применении Положения № 409-П кредитным организациям предписано руководствоваться также Международными стандартами финансовой отчетности (далее – МСФО).
Согласно МСФО (IAS) 12 "Налоги на прибыль»:
«47 Отложенные налоговые активы и обязательства должны оцениваться по тем ставках налога, которые, как ожидается, будут применяться в периоде реализации актива или погашения обязательства, исходя из ставок налога (и налогового законодательства), действующих или по существу принятых по состоянию на конец отчетного периода.
48 Текущие и отложенные налоговые активы и обязательства обычно оцениваются с использованием действующих ставок налога (и действующего налогового законодательства). Однако в некоторых юрисдикциях объявление ставок налога (и требований налогового законодательства) государственными органами имеет по существу значение принятия закона, хотя официальное принятие может последовать лишь через несколько месяцев после такого объявления. При таких обстоятельствах налоговые активы и обязательства оцениваются с использованием объявленной ставки налога (и требований налогового законодательства)».
Вопрос.
Корректно ли понимание Банка, что в целях бухгалтерского учета отложенных налоговых активов /отложенных налоговых обязательств по состоянию на конец полугодия и девять месяцев 2024 года следует применять действующую ставку налога на прибыль в размере 20%; применение ставки налога на прибыль в размере 25% Банку следует осуществить на конец 2024 года для отражения отложенного налогообложения в учете операциями СПОД?
09.09.2024
Вопрос:
Организация арендует помещения под офис. Часть помещения Организация планирует сдать в субаренду для установки торговых аппаратов для торговли продуктами питания.
Есть ли какие-то особенности по заключению договоров субаренды площадей под установку торговых аппаратов?
Как в бухгалтерском и налоговом учете отражать выручку, получаемую по договора субаренды?
Подробно
Организация арендует помещения под офис. Часть помещения Организация планирует сдать в субаренду для установки торговых аппаратов для торговли продуктами питания.
Есть ли какие-то особенности по заключению договоров субаренды площадей под установку торговых аппаратов?
Как в бухгалтерском и налоговом учете отражать выручку, получаемую по договора субаренды?
06.09.2024
Вопрос:
Возможно ли принять к вычету НДС при приобретении ОС или оборудования к установке по одному счету-фактуре после принятия на учет частями в разных налоговых периодах?
Подробно
Возможно ли принять к вычету НДС при приобретении ОС или оборудования к установке по одному счету-фактуре после принятия на учет частями в разных налоговых периодах?
05.09.2024
Вопрос:
Описание ситуации.
У клиента открыты брокерские счета в разных валютах (USD, EUR, RUB). Клиент осуществляет вывод денежных средств с брокерского счета в валюте, на дату вывода брокер должен исчислить и удержать НДФЛ в рублях. На дату выплаты денежных средств в валюте у клиента отсутствуют рубли на рублевых счетах, то есть на дату выплаты налоговый-агент брокер не имеет возможности удержать НДФЛ по сделкам с ЦБ при выводе.
Вопросы.
1. Должен ли налоговый агент-брокер попытаться удержать налог при первом поступлении рублей на рублевый счет? Или же теперь только при следующем выводе или по итогам календарного года (что произойдет раньше вывод или конец года)? Допустим, если выплата дохода клиенту была 17.05.2024, а рубли на счете появились только 24.05.2024.
2. В случае с дивидендами в валюте, брокер должен попытаться удержать налог из поступивших в последующем в пользу клиента дивидендов в рублях или из рублевых денежных средств, поступивших на брокерский счет клиента после выплаты дивидендов в иностранной валюте. Как быть с налогом по сделкам с ценными бумагами, который не смогли удержать при выводе, нужно ли мониторить рублевые счета до конца года на предмет возможности удержания?
Подробно
Описание ситуации.
У клиента открыты брокерские счета в разных валютах (USD, EUR, RUB). Клиент осуществляет вывод денежных средств с брокерского счета в валюте, на дату вывода брокер должен исчислить и удержать НДФЛ в рублях. На дату выплаты денежных средств в валюте у клиента отсутствуют рубли на рублевых счетах, то есть на дату выплаты налоговый-агент брокер не имеет возможности удержать НДФЛ по сделкам с ЦБ при выводе.
Вопросы.
1. Должен ли налоговый агент-брокер попытаться удержать налог при первом поступлении рублей на рублевый счет? Или же теперь только при следующем выводе или по итогам календарного года (что произойдет раньше вывод или конец года)? Допустим, если выплата дохода клиенту была 17.05.2024, а рубли на счете появились только 24.05.2024.
2. В случае с дивидендами в валюте, брокер должен попытаться удержать налог из поступивших в последующем в пользу клиента дивидендов в рублях или из рублевых денежных средств, поступивших на брокерский счет клиента после выплаты дивидендов в иностранной валюте. Как быть с налогом по сделкам с ценными бумагами, который не смогли удержать при выводе, нужно ли мониторить рублевые счета до конца года на предмет возможности удержания?
04.09.2024
Вопрос:
Российская организация (далее - Организация) единственный участник ООО.
В бухгалтерском учете Организации на счете 58 отражены следующие операции:
- взнос в уставный капитал ООО в оплату части доли;
- выкуп оставшейся части доли ООО по договору купли-продажи у другого участника;
- вклад в имущество ООО.
ООО было добровольно ликвидировано. В учете ООО отсутствовало имущество, подлежащее распределению.
Какие операции в БУ и НУ следует отразить Организации в связи с ликвидацией ООО?
Подробно
Российская организация (далее - Организация) единственный участник ООО.
В бухгалтерском учете Организации на счете 58 отражены следующие операции:
- взнос в уставный капитал ООО в оплату части доли;
- выкуп оставшейся части доли ООО по договору купли-продажи у другого участника;
- вклад в имущество ООО.
ООО было добровольно ликвидировано. В учете ООО отсутствовало имущество, подлежащее распределению.
Какие операции в БУ и НУ следует отразить Организации в связи с ликвидацией ООО?
03.09.2024
Вопрос:
Описание ситуации
Согласно п. 2.1 ст. 210 НК РФ налоговая база по доходам от долевого участия входит в совокупность налоговых баз, в отношении которой применяется налоговая ставка, предусмотренная п. 1 ст. 224 НК РФ.
Однако п. 3 ст. 214 НК РФ предусмотрен особый порядок исчисления суммы и уплата налога в отношении доходов от долевого участия в российской организации, полученных в виде дивидендов: «При определении суммы налога налоговым агентом в соответствии с настоящим пунктом в расчет совокупности налоговых баз для целей применения ставки, указанной в пункте 1 статьи 224 НК РФ, не включаются налоговые базы, указанные в подпунктах 2 - 9 пункта 2.1 статьи 210 НК РФ».
Вопрос.
Правильно ли Банк понимает, что исходя из вышеизложенного в НК РФ, можно сделать вывод, что при исчислении налоговым агентом НДФЛ с доходов от долевого участия в российской организации, полученных в виде дивидендов, совокупная база не определяется и рассчитывается отдельно? Но если получателю дивидендов выплачиваются другие доходы, указанные в пп. 2 - 9 п. 2.1 ст. 210 НК РФ, то при исчислении налоговым агентом НДФЛ с этих доходов, в совокупность налоговых баз включаются доходы от долевого участия, указанные в пп. 1 п. 2.1 ст. 210 НК РФ.
Подробно
Описание ситуации
Согласно п. 2.1 ст. 210 НК РФ налоговая база по доходам от долевого участия входит в совокупность налоговых баз, в отношении которой применяется налоговая ставка, предусмотренная п. 1 ст. 224 НК РФ.
Однако п. 3 ст. 214 НК РФ предусмотрен особый порядок исчисления суммы и уплата налога в отношении доходов от долевого участия в российской организации, полученных в виде дивидендов: «При определении суммы налога налоговым агентом в соответствии с настоящим пунктом в расчет совокупности налоговых баз для целей применения ставки, указанной в пункте 1 статьи 224 НК РФ, не включаются налоговые базы, указанные в подпунктах 2 - 9 пункта 2.1 статьи 210 НК РФ».
Вопрос.
Правильно ли Банк понимает, что исходя из вышеизложенного в НК РФ, можно сделать вывод, что при исчислении налоговым агентом НДФЛ с доходов от долевого участия в российской организации, полученных в виде дивидендов, совокупная база не определяется и рассчитывается отдельно? Но если получателю дивидендов выплачиваются другие доходы, указанные в пп. 2 - 9 п. 2.1 ст. 210 НК РФ, то при исчислении налоговым агентом НДФЛ с этих доходов, в совокупность налоговых баз включаются доходы от долевого участия, указанные в пп. 1 п. 2.1 ст. 210 НК РФ.
02.09.2024
Вопрос:
Согласно НК РФ (ст. 269 НК РФ), если ставка процентов по сделке находится в границах установленного интервала, то она признается рыночной. Достаточно ли для включения в расходы, учитываемые для целей налогообложения, процентов, уплаченных по собственному процентному валютному векселю с оговоркой платежа в валюте взаимозависимому лицу, чтобы процентная ставка находилась в «коридоре» процентных ставок, установленных вышеуказанной статьей, или необходимо наличие дополнительного экономического обоснования на соответствие уплаченных процентов ст. 252 / 54.1 НК РФ?
Подробно
Согласно НК РФ (ст. 269 НК РФ), если ставка процентов по сделке находится в границах установленного интервала, то она признается рыночной. Достаточно ли для включения в расходы, учитываемые для целей налогообложения, процентов, уплаченных по собственному процентному валютному векселю с оговоркой платежа в валюте взаимозависимому лицу, чтобы процентная ставка находилась в «коридоре» процентных ставок, установленных вышеуказанной статьей, или необходимо наличие дополнительного экономического обоснования на соответствие уплаченных процентов ст. 252 / 54.1 НК РФ?
02.09.2024
Вопрос:
28 мая 2024 года сотрудник предоставил справку об инвалидности, из которой следует, что инвалидность ему была установлена 27 мая 2024г. на год.
31 мая сотруднику начислена зарплата за полный отработанный месяц май 2024 года.
Как должны быть рассчитаны страховые взносы на травматизм за май 2024?
Подробно
28 мая 2024 года сотрудник предоставил справку об инвалидности, из которой следует, что инвалидность ему была установлена 27 мая 2024г. на год.
31 мая сотруднику начислена зарплата за полный отработанный месяц май 2024 года.
Как должны быть рассчитаны страховые взносы на травматизм за май 2024?
30.08.2024
Вопрос:
Сотрудник уходит в очередной ежегодный оплачиваемый отпуск с последующим увольнением.
Отпуск предоставляется на период с 24.06.24 по 07.07.24.
Сотрудник открывает больничный 03.07.24 по 11.07.24
Должна ли организация произвести перерасчет отпускных и расчета при увольнении?
Как оплачивается в этом случае больничный лист?
Подробно
Сотрудник уходит в очередной ежегодный оплачиваемый отпуск с последующим увольнением.
Отпуск предоставляется на период с 24.06.24 по 07.07.24.
Сотрудник открывает больничный 03.07.24 по 11.07.24
Должна ли организация произвести перерасчет отпускных и расчета при увольнении?
Как оплачивается в этом случае больничный лист?
29.08.2024
Вопрос:
Описание ситуации.
Работодатель считает, что поскольку ст.134 ТК РФ в отношении работодателей, не относящихся к бюджетной сфере, не установлено чёткое требование об индексации зарплат на величину индекса потребительских цен, то работодатель может проводить эту индексацию:
1) на сумму, меньшую, чем размер инфляции;
2) в твёрдой сумме, без привязки к размеру зарплаты;
3) в разных суммах в зависимости от сотрудника/его должности.
При этом необходимо учесть, что Банком выплачивается годовая премия, но во внутреннем документе указано, что в Банке существуют и премии, и индексация, но при этом выплата премии не является обязанностью Банка.
Вопросы.
Прав ли работодатель в своей позиции?
Подробно
Описание ситуации.
Работодатель считает, что поскольку ст.134 ТК РФ в отношении работодателей, не относящихся к бюджетной сфере, не установлено чёткое требование об индексации зарплат на величину индекса потребительских цен, то работодатель может проводить эту индексацию:
1) на сумму, меньшую, чем размер инфляции;
2) в твёрдой сумме, без привязки к размеру зарплаты;
3) в разных суммах в зависимости от сотрудника/его должности.
При этом необходимо учесть, что Банком выплачивается годовая премия, но во внутреннем документе указано, что в Банке существуют и премии, и индексация, но при этом выплата премии не является обязанностью Банка.
Вопросы.
Прав ли работодатель в своей позиции?
28.08.2024
Вопрос:
Организацией получено Постановление судебного пристава-исполнителя об обращении взыскания на заработную плату должника (об обращении взыскания на заработную плату), в целях уплаты алиментов на содержание детей.
В данном Постановлении есть пункт, согласно которому работодатель обязан сообщить судебному приставу-исполнителю о невозможности удержания денежных средств должника по причине временной нетрудоспособности, предоставлении отпуска без сохранения заработной платы и иных случаях, в соответствии с которыми должнику не начисляется и не выплачивается заработная плата.
Обязан ли работодатель уведомлять судебного пристава-исполнителя о случаях временной нетрудоспособности сотрудника и иных аналогичных случаях?
Подробно
Организацией получено Постановление судебного пристава-исполнителя об обращении взыскания на заработную плату должника (об обращении взыскания на заработную плату), в целях уплаты алиментов на содержание детей.
В данном Постановлении есть пункт, согласно которому работодатель обязан сообщить судебному приставу-исполнителю о невозможности удержания денежных средств должника по причине временной нетрудоспособности, предоставлении отпуска без сохранения заработной платы и иных случаях, в соответствии с которыми должнику не начисляется и не выплачивается заработная плата.
Обязан ли работодатель уведомлять судебного пристава-исполнителя о случаях временной нетрудоспособности сотрудника и иных аналогичных случаях?
27.08.2024
Вопрос:
Описание ситуации.
Банк приобрел ЦФА до погашения, в условиях выпуска предусмотрена выплата дополнительного дохода (по аналогии с купонных доходом по облигациям).
В условиях выпуска не сказано о выплатах в доле от полученных дивидендов.
Вопросы.
1. Правильно ли понимает банк, что сумму начисленного дохода необходимо рассматривать как процентный доход и облагать по общей ставке 20 %.
2. Правильно ли понимает Банк, что данную сделку погашения необходимо воспринимать как сделку с необращающимися ЦБ, соответственно так же и заполнять декларацию.
Подробно
Описание ситуации.
Банк приобрел ЦФА до погашения, в условиях выпуска предусмотрена выплата дополнительного дохода (по аналогии с купонных доходом по облигациям).
В условиях выпуска не сказано о выплатах в доле от полученных дивидендов.
Вопросы.
1. Правильно ли понимает банк, что сумму начисленного дохода необходимо рассматривать как процентный доход и облагать по общей ставке 20 %.
2. Правильно ли понимает Банк, что данную сделку погашения необходимо воспринимать как сделку с необращающимися ЦБ, соответственно так же и заполнять декларацию.
26.08.2024
Вопрос:
О необходимости представления отчетов в связи с внесением изменений в валютное законодательство участниками МГК.
Подробно
О необходимости представления отчетов в связи с внесением изменений в валютное законодательство участниками МГК.
26.08.2024
Вопрос:
Описание ситуации.
По состоянию на отчетную дату у Банка имеются остатки на балансовом счете 47423 «Требования по прочим операциям» в части требований по ценным бумагам, принадлежащим Банку, к НКО АО «НРД».
Указанная задолженность возникла в связи с неисполнением обязательств по перечислению денежных средств международным расчетно-клиринговым центром «Евроклир Банк» (г. Брюссель) по погашению основного долга и выплате купонов по ценным бумагам, обусловленное введением мер ограничительного характера Евросоюзом.
На основании Письма Банка России № ИН-03-23/160 от 30.12.2022г. и Письма Банка России № ИН-03-23/22 от 29.03.2024г. при вынесении профессионального суждения в соответствии с п. 3.1. Положения Банка России № 590-П от 28.07.2017 года и пунктом 1.6. Положения Банка России № 611-П от 23.10.2017 года, Банк не учитывает до 01.10.2024г. фактор блокирования (фактор ограничения совершения операций или сделок с активами в связи с действием мер ограничительного характера) по незавершенным платежам по еврооблигациям, которые заблокированы в «Евроклир» (Euroclear), «Клирстрим» (Clearstream).
Также, на основании Письма Банка России от 29 апреля 2022г. N 17-1-5/237 «О бухгалтерском учете заблокированных активов», Банк принял решение не выносить на счета по учету просроченной задолженности требования к НКО АО «НРД».
Основной долг и купоны по ценным бумагам погашаются в соответствии с условиями выпуска облигаций, то есть имеют установленные сроки выплаты и погашения. В текущей ситуации Банк отражает неполученные суммы по облигациям на балансовом счете 47423.
В Порядке составления и представления отчетности по форме 0409115 в соответствии с Указанием № 6406-У указано следующее: «5. В графах 9 - 12 раздела 1 и графах 8 - 11 раздела 1.1 Отчета (далее - раздел 1.1) подлежит отражению общий объем просроченного актива по максимальному сроку задержки платежей по основному долгу и (или) начисленным процентным доходам по нему».
Вопрос.
Корректно ли отражать указанную задолженность по балансовому счету 47423 в графах 9-12 «Просроченная задолженность» отчетности по форме 0409115 при указанных условиях?
Подробно
Описание ситуации.
По состоянию на отчетную дату у Банка имеются остатки на балансовом счете 47423 «Требования по прочим операциям» в части требований по ценным бумагам, принадлежащим Банку, к НКО АО «НРД».
Указанная задолженность возникла в связи с неисполнением обязательств по перечислению денежных средств международным расчетно-клиринговым центром «Евроклир Банк» (г. Брюссель) по погашению основного долга и выплате купонов по ценным бумагам, обусловленное введением мер ограничительного характера Евросоюзом.
На основании Письма Банка России № ИН-03-23/160 от 30.12.2022г. и Письма Банка России № ИН-03-23/22 от 29.03.2024г. при вынесении профессионального суждения в соответствии с п. 3.1. Положения Банка России № 590-П от 28.07.2017 года и пунктом 1.6. Положения Банка России № 611-П от 23.10.2017 года, Банк не учитывает до 01.10.2024г. фактор блокирования (фактор ограничения совершения операций или сделок с активами в связи с действием мер ограничительного характера) по незавершенным платежам по еврооблигациям, которые заблокированы в «Евроклир» (Euroclear), «Клирстрим» (Clearstream).
Также, на основании Письма Банка России от 29 апреля 2022г. N 17-1-5/237 «О бухгалтерском учете заблокированных активов», Банк принял решение не выносить на счета по учету просроченной задолженности требования к НКО АО «НРД».
Основной долг и купоны по ценным бумагам погашаются в соответствии с условиями выпуска облигаций, то есть имеют установленные сроки выплаты и погашения. В текущей ситуации Банк отражает неполученные суммы по облигациям на балансовом счете 47423.
В Порядке составления и представления отчетности по форме 0409115 в соответствии с Указанием № 6406-У указано следующее: «5. В графах 9 - 12 раздела 1 и графах 8 - 11 раздела 1.1 Отчета (далее - раздел 1.1) подлежит отражению общий объем просроченного актива по максимальному сроку задержки платежей по основному долгу и (или) начисленным процентным доходам по нему».
Вопрос.
Корректно ли отражать указанную задолженность по балансовому счету 47423 в графах 9-12 «Просроченная задолженность» отчетности по форме 0409115 при указанных условиях?
23.08.2024
Вопрос:
Таможенный орган скорректировал таможенную стоимости товара, ввезенного в прошлых налоговых периодах, в сторону увеличения, в связи с чем, был доначислены таможенные пошлины, НДС и пени.
Как в бухгалтерском и налоговом учете отразить указанные начисления?
Часть товара к настоящему времени еще не продана.
Подробно
Таможенный орган скорректировал таможенную стоимости товара, ввезенного в прошлых налоговых периодах, в сторону увеличения, в связи с чем, был доначислены таможенные пошлины, НДС и пени.
Как в бухгалтерском и налоговом учете отразить указанные начисления?
Часть товара к настоящему времени еще не продана.
22.08.2024
Вопрос:
Описание ситуации.
При закрытии счетов на основании исключения из ЕГРЮЛ или на основании снятия с учета в налоговом органе, в связи с прекращением действия аккредитации банк переносит остатки со счетов Клиента на балансовые счета 47422 810/840/978, открытые для каждого Клиента в зависимости от валюты остатка счета Клиента.
После списания средств со счетов Клиента, счета Клиента закрываются.
В случае, если денежные средства в течение 3-х лет не востребованы уполномоченными лицами Клиента, Банк перечисляет средства на счет 70601, с обоснованием «Перевод невостребованных средств с истекшим сроком исковой давности».
Вопрос.
В целях составления формы 0409410 и 0409401 подлежат ли включению остатки на этих счетах 47422, например, в П17 по видам сектора, если средства списаны со счета юр. лица нерезидента?
Подробно
Описание ситуации.
При закрытии счетов на основании исключения из ЕГРЮЛ или на основании снятия с учета в налоговом органе, в связи с прекращением действия аккредитации банк переносит остатки со счетов Клиента на балансовые счета 47422 810/840/978, открытые для каждого Клиента в зависимости от валюты остатка счета Клиента.
После списания средств со счетов Клиента, счета Клиента закрываются.
В случае, если денежные средства в течение 3-х лет не востребованы уполномоченными лицами Клиента, Банк перечисляет средства на счет 70601, с обоснованием «Перевод невостребованных средств с истекшим сроком исковой давности».
Вопрос.
В целях составления формы 0409410 и 0409401 подлежат ли включению остатки на этих счетах 47422, например, в П17 по видам сектора, если средства списаны со счета юр. лица нерезидента?
21.08.2024
Вопрос:
Действующим законодательством прямо предусмотрено, что налогоплательщик вправе определять пропорции для ведения раздельного учета ежемесячно по ОС и НМА, принимаемым к учету в первом или во втором месяце квартала, закрепив такое право в учетной политике.
Как в этом случае помесячно осуществлять расчет пропорции по расходам для применения «правила 5%»?
Подробно
Действующим законодательством прямо предусмотрено, что налогоплательщик вправе определять пропорции для ведения раздельного учета ежемесячно по ОС и НМА, принимаемым к учету в первом или во втором месяце квартала, закрепив такое право в учетной политике.
Как в этом случае помесячно осуществлять расчет пропорции по расходам для применения «правила 5%»?
20.08.2024
Вопрос:
1. Банком заключен договор об ипотеке. Объектом права является нежилое помещение и земельный участок.
К какому коду, указанному в графе 1 раздела 4 Отчета по форме 0409303 «Сведения о ссудах, предоставленных юридическим лицам», необходимо отнести данное обеспечение:
если оно отнесено к II категории качества в соответствии с пунктом 6.3 Положения Банка России N 590-П,
если оно не относится к I и II категориям качества в соответствии с главой 6 Положения № 590-П.
2. Банком заключен договор движимого имущества. Объектом залога является спецтехника.
К какому коду, указанному в графе 1 раздела 4 Отчета по форме 0409303 «Сведения о ссудах, предоставленных юридическим лицам» необходимо отнести данное обеспечение:
если оно отнесено к II категории качества в соответствии с пунктом 6.3 Положения Банка России N 590-П;
если оно не относится к I и II категориям качества в соответствии с главой 6 Положения № 590-П.
Подробно
1. Банком заключен договор об ипотеке. Объектом права является нежилое помещение и земельный участок.
К какому коду, указанному в графе 1 раздела 4 Отчета по форме 0409303 «Сведения о ссудах, предоставленных юридическим лицам», необходимо отнести данное обеспечение:
если оно отнесено к II категории качества в соответствии с пунктом 6.3 Положения Банка России N 590-П,
если оно не относится к I и II категориям качества в соответствии с главой 6 Положения № 590-П.
2. Банком заключен договор движимого имущества. Объектом залога является спецтехника.
К какому коду, указанному в графе 1 раздела 4 Отчета по форме 0409303 «Сведения о ссудах, предоставленных юридическим лицам» необходимо отнести данное обеспечение:
если оно отнесено к II категории качества в соответствии с пунктом 6.3 Положения Банка России N 590-П;
если оно не относится к I и II категориям качества в соответствии с главой 6 Положения № 590-П.
19.08.2024
Вопрос:
Организация планирует совершать сделки СВОП по инструменту gld_todtom.
Золото будет фактически поставляться на брокерский счет при его покупке и списываться с брокерского счета на следующий день при продаже.
Пример сделок:
17.06.2024 Покупка СВОП gld_todtom 1 500 000 на сумму 10 250 000 р.
18.06.2024 г. Продажа СВОП gld_todtom 1 500 000 на сумму 10 255 000 р.
Как в бухгалтерском и налоговом учете отражать указанные сделки?
Возникает ли НДС в момент поставки золота на брокерский счет?
Как в декларации по НДС и по на логу на прибыль отражать данные операции?
Подробно
Организация планирует совершать сделки СВОП по инструменту gld_todtom.
Золото будет фактически поставляться на брокерский счет при его покупке и списываться с брокерского счета на следующий день при продаже.
Пример сделок:
17.06.2024 Покупка СВОП gld_todtom 1 500 000 на сумму 10 250 000 р.
18.06.2024 г. Продажа СВОП gld_todtom 1 500 000 на сумму 10 255 000 р.
Как в бухгалтерском и налоговом учете отражать указанные сделки?
Возникает ли НДС в момент поставки золота на брокерский счет?
Как в декларации по НДС и по на логу на прибыль отражать данные операции?
19.08.2024
Вопрос:
Описание ситуации.
В ФСБУ 6/2020 «Основные средства» согласно п. 37 Срок полезного использования, ликвидационная стоимость и способ начисления амортизации (далее - элементы амортизации) объекта основных средств определяются при признании этого объекта в бухгалтерском учете.
Элементы амортизации объекта основных средств подлежат проверке на соответствие условиям использования объекта основных средств. Такая проверка проводится в конце каждого отчетного года, а также при наступлении обстоятельств, свидетельствующих о возможном изменении элементов амортизации. По результатам такой проверки при необходимости организация принимает решение об изменении соответствующих элементов амортизации. Возникшие в связи с этим корректировки отражаются в бухгалтерском учете как изменения оценочных значений.
Вопросы.
1. Как быть с полностью самортизированными ОС, которые продолжают использоваться?
2. Какими документами оформить продление СПИ у полностью самортизированных ОС?
3. Периодичность пересмотра СПИ полностью самортизированных ОС?
4. Как отражать в бухгалтерском учете основные средства, по которым полностью начислена амортизация?
Подробно
Описание ситуации.
В ФСБУ 6/2020 «Основные средства» согласно п. 37 Срок полезного использования, ликвидационная стоимость и способ начисления амортизации (далее - элементы амортизации) объекта основных средств определяются при признании этого объекта в бухгалтерском учете.
Элементы амортизации объекта основных средств подлежат проверке на соответствие условиям использования объекта основных средств. Такая проверка проводится в конце каждого отчетного года, а также при наступлении обстоятельств, свидетельствующих о возможном изменении элементов амортизации. По результатам такой проверки при необходимости организация принимает решение об изменении соответствующих элементов амортизации. Возникшие в связи с этим корректировки отражаются в бухгалтерском учете как изменения оценочных значений.
Вопросы.
1. Как быть с полностью самортизированными ОС, которые продолжают использоваться?
2. Какими документами оформить продление СПИ у полностью самортизированных ОС?
3. Периодичность пересмотра СПИ полностью самортизированных ОС?
4. Как отражать в бухгалтерском учете основные средства, по которым полностью начислена амортизация?
16.08.2024
Вопрос:
Нужно ли сдавать таможенную статистику при продаже товара казахстанскому покупателю, в случае, когда фактический грузополучатель находится за пределами ЕАЭС (Сомали)?
Какой в этом случае указывать код для операции в 4 разделе декларации по НДС?
Подробно
Нужно ли сдавать таможенную статистику при продаже товара казахстанскому покупателю, в случае, когда фактический грузополучатель находится за пределами ЕАЭС (Сомали)?
Какой в этом случае указывать код для операции в 4 разделе декларации по НДС?
15.08.2024
Вопрос:
Описание ситуации
С Заемщиком планируется подписание Договора кредитной линии с последующим увеличением лимита задолженности/лимита выдачи путем подписания ДС к настоящему Договору.
Вопросы.
Должен ли Банк сразу отразить максимальный лимит в дату подписания Договора, если в Договоре будет прописано:
1.1 Стороны настоящим Договором соглашаются, что лимит может быть увеличен на сумму указанную в Дополнительном соглашении, но не более чем на __,__ рублей, путем заключения Дополнительного соглашения к настоящему Договору;
1.2 Лимит задолженности/лимит выдачи по настоящему Договору увеличивается до __,__ рублей путем заключения Дополнительного соглашения об увеличении лимита задолженности/лимита выдачи к настоящему Договору.
Подробно
Описание ситуации
С Заемщиком планируется подписание Договора кредитной линии с последующим увеличением лимита задолженности/лимита выдачи путем подписания ДС к настоящему Договору.
Вопросы.
Должен ли Банк сразу отразить максимальный лимит в дату подписания Договора, если в Договоре будет прописано:
1.1 Стороны настоящим Договором соглашаются, что лимит может быть увеличен на сумму указанную в Дополнительном соглашении, но не более чем на __,__ рублей, путем заключения Дополнительного соглашения к настоящему Договору;
1.2 Лимит задолженности/лимит выдачи по настоящему Договору увеличивается до __,__ рублей путем заключения Дополнительного соглашения об увеличении лимита задолженности/лимита выдачи к настоящему Договору.
14.08.2024
Вопрос:
Иностранная компания, стоящая на учете в налоговом органе на территории РФ в связи с открытием расчетного счета, осуществляет за вознаграждение и в интересах ООО агентские услуги по приему и перечислению денежных средств во взаимоотношениях ООО с контрагентами — нерезидентами.
Является ли ООО налоговым агентом по налогу на прибыль и НДС с суммы вознаграждения, уплачиваемого агенту?
Подробно
Иностранная компания, стоящая на учете в налоговом органе на территории РФ в связи с открытием расчетного счета, осуществляет за вознаграждение и в интересах ООО агентские услуги по приему и перечислению денежных средств во взаимоотношениях ООО с контрагентами — нерезидентами.
Является ли ООО налоговым агентом по налогу на прибыль и НДС с суммы вознаграждения, уплачиваемого агенту?
13.08.2024
Вопрос:
Описание ситуации.
Банк (субарендодатель) заключил договор субаренды, который квалифицируется как договор финансовой аренды. На дату начала субаренды базовые активы, находящиеся в финансовой аренде, признаны Банком и отражаются в бухгалтерском учете в качестве дебиторской задолженности в сумме, равной чистой инвестиции в аренду, на счете 47701 «Вложения в операции финансовой аренды».
Вопрос.
При расчете отложенных налоговых обязательств и отложенных налоговых активов согласно Положению № 409-П нужно ли рассчитывать временные разницы по счету 47701 «Вложения в операции финансовой аренды»?
Подробно
Описание ситуации.
Банк (субарендодатель) заключил договор субаренды, который квалифицируется как договор финансовой аренды. На дату начала субаренды базовые активы, находящиеся в финансовой аренде, признаны Банком и отражаются в бухгалтерском учете в качестве дебиторской задолженности в сумме, равной чистой инвестиции в аренду, на счете 47701 «Вложения в операции финансовой аренды».
Вопрос.
При расчете отложенных налоговых обязательств и отложенных налоговых активов согласно Положению № 409-П нужно ли рассчитывать временные разницы по счету 47701 «Вложения в операции финансовой аренды»?
12.08.2024
Вопрос:
Общество осуществляет строительство кирпичного завода. Для его эксплуатации планируется закупка дорогостоящего оборудования.
Оборудование будет являться движимым имуществом, его можно будет демонтировать и вывезти.
Обязано ли Общество включить стоимость оборудования в стоимость здания в целях определения налоговой базы по налогу на имущество?
Подробно
Общество осуществляет строительство кирпичного завода. Для его эксплуатации планируется закупка дорогостоящего оборудования.
Оборудование будет являться движимым имуществом, его можно будет демонтировать и вывезти.
Обязано ли Общество включить стоимость оборудования в стоимость здания в целях определения налоговой базы по налогу на имущество?
12.08.2024
Вопрос:
Описание ситуации
В Банке есть просроченный кредит, планируется в ближайшее время реструктуризация (пролонгация срока действия кредитного договора). Заемщик готов уплатить пени на просроченную задолженность в конце срока. В залог по кредиту оформлено ликвидное имущественное обеспечение (недвижимость) II категории качества. В дополнительном соглашении о пролонгации Банк планирует прописать, что пени за просроченный кредит и проценты, рассчитываемые за период с даты возникновения просроченной задолженности по дату заключения Дополнительного соглашения о пролонгации включительно, уплачиваются в конце срока действия кредитного договора в размере согласно кредитному договору.
В УП Банка прописано:
«2.1.1. Формирование резерва по кредитам, кредитным линиям и овердрафтам, банковским гарантиям, отнесенным ко II-V категории, с учетом обеспечения осуществляется в следующем порядке:
- в первую очередь корректировка резерва на обеспечение осуществляется под просроченные проценты, начисленные проценты, банковские гарантии, по условному обязательству кредитного характера, а именно под неиспользованные кредитные линии, неиспользованные лимиты по предоставлению кредита «овердрафт», комиссию за предоставление банковской гарантии;
- во вторую очередь корректировка резерва осуществляется по просроченной и текущей ссудной задолженности».
Вопросы.
1. Нужно ли в день заключения дополнительного соглашения отражать начисленные пени на балансе и создавать РВП?
2. Применяется ли справедливая стоимость обеспечения на пени с целью минимизации резервов и в каком порядке: (например, сначала на пени, %% и потом на основной долг) или справедливая стоимость не применяется к корректировке резервов по пеням?
Подробно
Описание ситуации
В Банке есть просроченный кредит, планируется в ближайшее время реструктуризация (пролонгация срока действия кредитного договора). Заемщик готов уплатить пени на просроченную задолженность в конце срока. В залог по кредиту оформлено ликвидное имущественное обеспечение (недвижимость) II категории качества. В дополнительном соглашении о пролонгации Банк планирует прописать, что пени за просроченный кредит и проценты, рассчитываемые за период с даты возникновения просроченной задолженности по дату заключения Дополнительного соглашения о пролонгации включительно, уплачиваются в конце срока действия кредитного договора в размере согласно кредитному договору.
В УП Банка прописано:
«2.1.1. Формирование резерва по кредитам, кредитным линиям и овердрафтам, банковским гарантиям, отнесенным ко II-V категории, с учетом обеспечения осуществляется в следующем порядке:
- в первую очередь корректировка резерва на обеспечение осуществляется под просроченные проценты, начисленные проценты, банковские гарантии, по условному обязательству кредитного характера, а именно под неиспользованные кредитные линии, неиспользованные лимиты по предоставлению кредита «овердрафт», комиссию за предоставление банковской гарантии;
- во вторую очередь корректировка резерва осуществляется по просроченной и текущей ссудной задолженности».
Вопросы.
1. Нужно ли в день заключения дополнительного соглашения отражать начисленные пени на балансе и создавать РВП?
2. Применяется ли справедливая стоимость обеспечения на пени с целью минимизации резервов и в каком порядке: (например, сначала на пени, %% и потом на основной долг) или справедливая стоимость не применяется к корректировке резервов по пеням?
09.08.2024
Вопрос:
Застройщик осуществляет строительство административно-офисного здания, заключает предварительные договоры купли-продажи объектов с ИП и ЮЛ.
По условиям ПДКП покупатели оплачивают обеспечительные платежи, которые при заключении ДКП возвращаются либо по согласованию сторон зачитываются в счет ДКП.
В случае если физическое лицо вносит обеспечительный платеж по договору, заключенному с ИП или ЮЛ, обязан ли застройщик применить ККТ?
Подробно
Застройщик осуществляет строительство административно-офисного здания, заключает предварительные договоры купли-продажи объектов с ИП и ЮЛ.
По условиям ПДКП покупатели оплачивают обеспечительные платежи, которые при заключении ДКП возвращаются либо по согласованию сторон зачитываются в счет ДКП.
В случае если физическое лицо вносит обеспечительный платеж по договору, заключенному с ИП или ЮЛ, обязан ли застройщик применить ККТ?
08.08.2024
Вопрос:
Описание ситуации.
Начиная с 2015 года в связи с внесенными Федеральным законом от 8 июня 2015 г. №153-ФЗ поправками уголовным законом учтены практически все известные технические способы и средства, которые могут быть использованы при совершении финансовых махинаций в рамках обычного хозяйственного оборота. В частности, согласно диспозиции статьи 187 Уголовного кодекса Российской Федерации к уголовно-наказуемым деяниям помимо изготовления или сбыта поддельных кредитных либо расчетных карт и иных платежных документов, отнесены также «изготовление, приобретение, хранение, транспортировка в целях использования или сбыта электронных средств, электронных носителей информации, технических устройств, компьютерных программ, предназначенных для неправомерного осуществления приема, выдачи, перевода денежных средств».
Как следует из статьи 3 Федерального закона от 27 июня 2011 г. № 161-ФЗ «О национальной платежной системе» (далее – «Закон об НПС»), информационно-коммуникационные технологии, электронные носители информации, включая платежные карты и иные технические устройства могут быть использованы при выполнении клиентом оператора по переводу денежных средств посредством электронного средства платежа действий (составление, удостоверение и передача распоряжения), направленных на осуществление перевода денежных средств.
Закон об НПС позволяет операторам ЭДС устанавливать информационное и технологическое взаимодействие с операторами подвижной радиотелефонной связи на основании договора, условиями которого предусматривается передача оператором связи оператору ЭДС распоряжений клиентов (абонентов/пользователей) на увеличение остатка электронных денежных средств на основании договора между оператором связи и его клиентом (абонентом/пользователем).
Для целей составления и удостоверения распоряжений, передаваемых оператором связи, его клиенты (абоненты/пользователи) используют пользовательские устройства, подключенные к подвижной сети связи и идентифицируемые в ней посредством идентификационного модуля (далее – «sim-карта»), установленного в такое пользовательское устройство. Посредством sim-карты оператор связи также получает возможность идентифицировать абонента/пользователя в его сети подвижной радиотелефонной связи (пункт 3.2 статьи 2 Федерального закона от 07.07.2003 №126-ФЗ). Описанный в пункте 3.2 статьи 2 Федерального закона от 07.07.2003 №126-ФЗ функционал sim-карты достигается путем внесения (регистрации) сведений о sim-карте в центр коммутации сети электросвязи оператора связи, установки sim-карты в пользовательское устройство и активации sim-карты в автоматизированной системы расчетов оператора связи на основании заключенного с абонентом договора на оказание услуг связи. Таким образом, sim-карта как электронный носитель информации становится таковым с того момента, как только в отношении нее совершен описанный выше перечень действий.
К электронным носителям информации относят любые объекты материального мира, позволяющие записывать, стирать, хранить и изменять в электронном виде информацию, распознание которой возможно лишь с помощью специальных устройств, а в ряде случаев и дополнительной аутентификации со стороны информационной системы. При этом в целях статьи 187 Уголовного кодекса Российской Федерации состав преступления возникает в случае совершения определенных в диспозиции статьи действий с электронным носителем информации, предназначенным для неправомерного осуществления приема, выдачи, перевода денежных средств.
Следует отметить, что предназначение sim-карты, как электронного носителя информации – идентификация пользовательского устройства либо абонента/пользователя в сети электросвязи оператора связи. Каких-либо иных свойств либо возможностей sim-карта ее владельцу(абоненту/пользователю) не предоставляет. В том числе функционал sim-карты не позволяет создать какой-либо электронный документ (поручение/распоряжение), а равно удостоверить созданный электронных документ (поручение/распоряжение) с использованием каких-либо иных технических средств или способов. Указанные действия, как следует из положений Закона об НПС выполняются клиентами оператора ЭДС посредством выпускаемых им электронных средств платежа.
Вопрос.
Просим предоставить разъяснения по вопросу возможности признания sim-карты – электронным носителем информации, предназначенным для неправомерного осуществления приема, выдачи, перевода денежных средств, либо об условиях (совокупности условий), при выполнении которых sim-карта может быть признана предметом преступления, перечисленным в статье 187 Уголовного кодекса Российской Федерации.
Подробно
Описание ситуации.
Начиная с 2015 года в связи с внесенными Федеральным законом от 8 июня 2015 г. №153-ФЗ поправками уголовным законом учтены практически все известные технические способы и средства, которые могут быть использованы при совершении финансовых махинаций в рамках обычного хозяйственного оборота. В частности, согласно диспозиции статьи 187 Уголовного кодекса Российской Федерации к уголовно-наказуемым деяниям помимо изготовления или сбыта поддельных кредитных либо расчетных карт и иных платежных документов, отнесены также «изготовление, приобретение, хранение, транспортировка в целях использования или сбыта электронных средств, электронных носителей информации, технических устройств, компьютерных программ, предназначенных для неправомерного осуществления приема, выдачи, перевода денежных средств».
Как следует из статьи 3 Федерального закона от 27 июня 2011 г. № 161-ФЗ «О национальной платежной системе» (далее – «Закон об НПС»), информационно-коммуникационные технологии, электронные носители информации, включая платежные карты и иные технические устройства могут быть использованы при выполнении клиентом оператора по переводу денежных средств посредством электронного средства платежа действий (составление, удостоверение и передача распоряжения), направленных на осуществление перевода денежных средств.
Закон об НПС позволяет операторам ЭДС устанавливать информационное и технологическое взаимодействие с операторами подвижной радиотелефонной связи на основании договора, условиями которого предусматривается передача оператором связи оператору ЭДС распоряжений клиентов (абонентов/пользователей) на увеличение остатка электронных денежных средств на основании договора между оператором связи и его клиентом (абонентом/пользователем).
Для целей составления и удостоверения распоряжений, передаваемых оператором связи, его клиенты (абоненты/пользователи) используют пользовательские устройства, подключенные к подвижной сети связи и идентифицируемые в ней посредством идентификационного модуля (далее – «sim-карта»), установленного в такое пользовательское устройство. Посредством sim-карты оператор связи также получает возможность идентифицировать абонента/пользователя в его сети подвижной радиотелефонной связи (пункт 3.2 статьи 2 Федерального закона от 07.07.2003 №126-ФЗ). Описанный в пункте 3.2 статьи 2 Федерального закона от 07.07.2003 №126-ФЗ функционал sim-карты достигается путем внесения (регистрации) сведений о sim-карте в центр коммутации сети электросвязи оператора связи, установки sim-карты в пользовательское устройство и активации sim-карты в автоматизированной системы расчетов оператора связи на основании заключенного с абонентом договора на оказание услуг связи. Таким образом, sim-карта как электронный носитель информации становится таковым с того момента, как только в отношении нее совершен описанный выше перечень действий.
К электронным носителям информации относят любые объекты материального мира, позволяющие записывать, стирать, хранить и изменять в электронном виде информацию, распознание которой возможно лишь с помощью специальных устройств, а в ряде случаев и дополнительной аутентификации со стороны информационной системы. При этом в целях статьи 187 Уголовного кодекса Российской Федерации состав преступления возникает в случае совершения определенных в диспозиции статьи действий с электронным носителем информации, предназначенным для неправомерного осуществления приема, выдачи, перевода денежных средств.
Следует отметить, что предназначение sim-карты, как электронного носителя информации – идентификация пользовательского устройства либо абонента/пользователя в сети электросвязи оператора связи. Каких-либо иных свойств либо возможностей sim-карта ее владельцу(абоненту/пользователю) не предоставляет. В том числе функционал sim-карты не позволяет создать какой-либо электронный документ (поручение/распоряжение), а равно удостоверить созданный электронных документ (поручение/распоряжение) с использованием каких-либо иных технических средств или способов. Указанные действия, как следует из положений Закона об НПС выполняются клиентами оператора ЭДС посредством выпускаемых им электронных средств платежа.
Вопрос.
Просим предоставить разъяснения по вопросу возможности признания sim-карты – электронным носителем информации, предназначенным для неправомерного осуществления приема, выдачи, перевода денежных средств, либо об условиях (совокупности условий), при выполнении которых sim-карта может быть признана предметом преступления, перечисленным в статье 187 Уголовного кодекса Российской Федерации.
07.08.2024
Вопрос:
Какими документами организации следует оформлять затраты на представительские мероприятия в целях их признания в составе расходов в налоговом учете?
Вправе ли Организация учесть в составе расходов стоимость буфетного обслуживания в рамках проводимой выставки?
Подробно
Какими документами организации следует оформлять затраты на представительские мероприятия в целях их признания в составе расходов в налоговом учете?
Вправе ли Организация учесть в составе расходов стоимость буфетного обслуживания в рамках проводимой выставки?
06.08.2024
Вопрос:
Описание ситуации.
В связи с вступлением в силу Федерального закона от 06.04.2024 N 72-ФЗ "О внесении изменений в статью 1 Федерального закона "Об особенностях исполнения обязательств по кредитным договорам (договорам займа) лицами, призванными на военную службу по мобилизации в Вооруженные Силы Российской Федерации, лицами, принимающими участие в специальной военной операции, а также членами их семей и о внесении изменений в отдельные законодательные акты Российской Федерации" просим пояснить порядок бухгалтерского учета процентов, начисленных по кредитным договорам, заключенным с указанными лицами:
- в течение срока действия льготного периода (на основании части 18 статьи 2 Федерального закона от 07.10.2022 N 377-ФЗ);
- по окончании льготного периода.
Вопросы.
1. Каким образом следует отразить прекращение обязательств по уплате процентов, начисленных в течение льготного периода (на основании части 18.1 статьи 2 Федерального закона от 07.10.2022 N 377-ФЗ)?
2. Каким образом следует учитывать в бухгалтерском учете сумму в размере 50 процентов недополученного дохода, подлежащую возмещению в порядке, установленном Правительством РФ в соответствии с п. 5 Федерального закона от 06.04.2024 N 72-ФЗ?
3. Какова должна быть дата признания возникающих доходов и расходов в бухгалтерском и налоговом учете?
Подробно
Описание ситуации.
В связи с вступлением в силу Федерального закона от 06.04.2024 N 72-ФЗ "О внесении изменений в статью 1 Федерального закона "Об особенностях исполнения обязательств по кредитным договорам (договорам займа) лицами, призванными на военную службу по мобилизации в Вооруженные Силы Российской Федерации, лицами, принимающими участие в специальной военной операции, а также членами их семей и о внесении изменений в отдельные законодательные акты Российской Федерации" просим пояснить порядок бухгалтерского учета процентов, начисленных по кредитным договорам, заключенным с указанными лицами:
- в течение срока действия льготного периода (на основании части 18 статьи 2 Федерального закона от 07.10.2022 N 377-ФЗ);
- по окончании льготного периода.
Вопросы.
1. Каким образом следует отразить прекращение обязательств по уплате процентов, начисленных в течение льготного периода (на основании части 18.1 статьи 2 Федерального закона от 07.10.2022 N 377-ФЗ)?
2. Каким образом следует учитывать в бухгалтерском учете сумму в размере 50 процентов недополученного дохода, подлежащую возмещению в порядке, установленном Правительством РФ в соответствии с п. 5 Федерального закона от 06.04.2024 N 72-ФЗ?
3. Какова должна быть дата признания возникающих доходов и расходов в бухгалтерском и налоговом учете?
05.08.2024
Вопрос:
Какими документами подтвердить обоснованность расходов на сотрудника на оплату такси в случае его направления в командировку?
Вправе ли Организация учесть в составе расходов стоимости ж/д билетов, если одному сотруднику выкупается целое купе?
Подробно
Какими документами подтвердить обоснованность расходов на сотрудника на оплату такси в случае его направления в командировку?
Вправе ли Организация учесть в составе расходов стоимости ж/д билетов, если одному сотруднику выкупается целое купе?