Департамент банковского аудита о расчете норматива Н3 при операциях прямого РЕПО
Ответы на самые интересные вопросы на нашем телеграм-канале knk_banki
Ухудшает ли норматив Н3 прямое недельное РЕПО с Банком России (без предварительного ему обратного, т.е. не из «обратного в прямое») с ломбардными корпоративными облигациями, подпадающими под расшифровки 8989, в связи с тем, что возникает обязательство на балансовом счете 32901, а ЛАТ остаются без изменения, поскольку покрытая часть бумаг входит в ЛАТ через ЛАМ, а непокрытая по-прежнему остается в 8989?
Мнение консультантов.
Согласно пункту 3.3 Инструкции 139-И норматив текущей ликвидности банка (Н3) регулирует (ограничивает) риск потери банком ликвидности в течение ближайших к дате расчета норматива 30 календарных дней и определяет минимальное отношение суммы ликвидных активов банка к сумме обязательств (пассивов) банка по счетам до востребования и со сроком исполнения обязательств в ближайшие 30 календарных дней, скорректированных на величину минимального совокупного остатка средств по счетам физических и юридических лиц (кроме кредитных организаций) до востребования и со сроком исполнения обязательств в ближайшие 30 календарных дней, определяемую в порядке, установленном пунктом 3.6 настоящей Инструкции. Норматив текущей ликвидности банка (Н3) рассчитывается по следующей формуле:
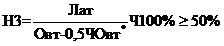 , где
«Лат - ликвидные активы, то есть финансовые активы, которые должны быть получены банком, и (или) могут быть востребованы в течение ближайших 30 календарных дней, и (или) в случае необходимости реализованы банком в течение ближайших 30 календарных дней в целях получения денежных средств в указанные сроки. Показатель Лат рассчитывается как сумма высоколиквидных активов (показатель Лам) и остатков на счетах (частей остатков на счетах): №№ 30233, 31903, 31904, 32003, 32004, 32103, 32104, 32204, 32303, 32304, 44101, 44102, 44103, 44202, 44203, 44204, 44302, 44303, 44304, 44402, 44403, 44404, 44503, 44603, 44703, 44803, 44903, 45003, 45103, 45203, 45303, 45403, 45502, 45601, 45701, 46002, 46102, 46202, 46302, 46402, 46502, 46602, 46702, 46802, 46902, 47002, 47102, 47202, 47302, 51201, 51202, 51301, 51302, код 8722, код 8848, код 8849, код 8908, код 8950, код 8984, код 8989, код 8995, - код 8702, - код 8706, - код 8938, - код 8987;
Овт - обязательства (пассивы) по счетам до востребования, по которым вкладчиком и (или) кредитором может быть предъявлено требование об их незамедлительном погашении, и обязательства банка перед кредиторами (вкладчиками) сроком исполнения обязательств в ближайшие 30 календарных дней. Показатель Овт рассчитывается как сумма остатков на счетах (частей остатков на счетах): №№ 30109, 30111, 30116, 30117, 30122, 30123, 30220, 30222, 30223, (30227 - 30228), 30230, 30231, 30232, 30236, 30411, 30412, 30414, 30420, 30421, 30601, 30604, 30606, 31201, 31202, 31203, 31210, 31213, 31214, 31215, 31216, 31301, 31302, 31303, 31304, 31310, 31401, 31402, 31403, 31404, 31410, 31501, 31502, 31503, 31504, 31601, 31602, 31603, 31604, 317, 318, 32901, 40101, 40105, 40106, (40108 - 40109), (40110 - 40111), 40116, 402, 40301, 40302, 40312, 404, 405, 406, 407, 408, 40903, 40905, (40907 - 40908), 40909, 40910, 40911 (за исключением лицевых счетов "Средства, предназначенные для зачисления на счета типа "C"), 40912, 40913, 41001, 41002, 41101, 41102, 41201, 41202, 41301, 41302, 41401, 41402, 41501, 41502, 41601, 41602, 41701, 41702, 41801, 41802, 41901, 41902, 42001, 42002, 42101, 42102, 42201, 42202, 42301, 42302, 42309, 42310, 42501, 42502, 42601, 42602, 42609, 42610, 42701, 42702, 42801, 42802, 42901, 42902, 43001, 43002, 43101, 43102, 43201, 43202, 43301, 43302, 43401, 43402, 43501, 43502, 43601, 43602, 43701, 43702, 43801, 43802, 43901, 43902, 44001, 44002, 47403, 47405, 47407, 47416, 47418, 47422, 476, 52001, 52101, 52201, 52301, 52302, 52401, 52402, 52403, 52404, 52405, 52406, 60301, 60305, 60307, 60309, 60311, 60313, 60322, 61701, код 8723, код 8872, код 8905, код 8907, код 8916, код 8927, код 8928, код 8933, код 8939, код 8940, код 8990, код 8991, код 8993, - код 8854,- код 8868, - код 8906, - код 8911, - код 8938, - код 8965, - код 8994, - код 8999;
Овт* - величина минимального совокупного остатка средств по счетам физических и юридических лиц (кроме кредитных организаций) до востребования и со сроком исполнения обязательств в ближайшие 30 календарных дней, определяемая в порядке, установленном пунктом 3.6 настоящей Инструкции (код 8930)».
В бухгалтерском учете долговые обязательства, переданные без прекращения признания по первой части сделки РЕПО, переносятся в соответствии с правилами учета на счета «Долговые обязательства, переданные без прекращения признания» (балансовые счет 50118 или 50218). Денежные средства, полученные по первой части сделки РЕПО, отражаются на счетах учета по учету прочих привлеченных средств (в рассматриваемом случае – 32901 «Прочие привлеченные средства, полученные от Банка России»).
Следовательно, в дополнение к остающимся на балансе собственным ликвидным активам в виде долговых обязательств Банк в результате сделки РЕПО получает еще и ликвидные активы в виде денежных средств. Появляются также и новые обязательства по возврату денежных средств сроком до 30 дней перед Банком России.
Как справедливо отмечено в тексте вопроса, поскольку в расчет показателя Лат включается сумма высоколиквидных активов (показатель Лам), то полученные денежные средства от Банка России будут включены в показатель Лат через Лам. При этом, активы в виде ломбардных корпоративных облигаций, относящихся к высоколиквидным и ликвидным активам, которые по сути являются требованиями к Банку России по их возврату, в показатель Лат после их передачи включаются через код 8989 только в части превышения стоимости ценных бумаг, переданных без прекращения признания, над обязательствами по возврату денежных средств (код 8989 пункты «н» и «е» Приложения № 1 к Инструкции № 139-И). Возникшее перед Банком России обязательство (балансовый счет 32901) прямо поименовано к включению в расчет показателя Овт (пункт 3.3 Инструкции 139-И). То есть, буквально складывается ситуация, когда показатель Лат остается неизменным, а Овт увеличивается, ввиду чего норматив Н3 ухудшается.
Вместе с тем, счет обязательств по возврату денежных средств (балансовый счет 32901), помимо прямого указания в Приложении № 1 к Инструкции № 139-И поименован в составе следующих включаемых в расчет кодов:
1) в коде 8939
«Обязательства со сроком исполнения в течение ближайших 30 календарных дней по возврату денежных средств по сделкам, совершаемым на возвратной основе с высоколиквидными и ликвидными ценными бумагами, переданными без прекращения признания, превышающие текущую (справедливую) стоимость указанных активов (счета (их части): №№ 315, 316, 317, 318, 32901, 42309…42315, 42609…42615, 427, 428, 429, 430, 431, 432, 433, 434, 435, 436, 437, 438, 439, 440)».
Иными словами, в данный код включается только обязательства в сумме превышения их над требованиями по ценным бумагам указанной категории.
2) в коде 8854
«Прочие привлеченные средства в части обязательств банка перед контрагентом по сделкам со сроком исполнения в течение ближайших 30 календарных дней, совершаемым на возвратной основе с высоколиквидными и ликвидными ценными бумагами, переданными без прекращения признания, по возврату по второй части сделки денежных средств, учтенных прямым счетом в формуле расчета показателя Овт (счета (их части): №№ 31501, 31502, 31503, 31504, 31601, 31602, 31603, 31604, 31702, 31703, 31704, 31802, 31803, 31804, 32901, 42309, 42310, 42609, 42610, 42701, 42702, 42801, 42802, 42901, 42902, 43001, 43002, 43101, 43102, 43201, 43202, 43301, 43302, 43401, 43402, 43501, 43502, 43601, 43602, 43701, 43702, 43801, 43802, 43901, 43902, 44001, 44002, 476П).
Настоящий код используется для устранения двойного учета обязательств банка по сделкам со сроком исполнения в течение ближайших 30 календарных дней, совершаемым на возвратной основе с высоколиквидными и ликвидными ценными бумагами, переданными без прекращения признания».
Исходя из изложенного, обязательства по возврату денежных средств по сделке РЕПО с высоколиквидными и ликвидными активами включаются в показатель Овт следующим образом:
- сумма обязательств, отраженная на счете 32901, прямым счетом;
- сумма превышения обязательств над требованиями по коду 8939;
- сумма обязательств, отраженная на счете 32901, исключается кодом 8854.
Таким образом, фактически обязательства по возврату денежных средств по сделке РЕПО с высоколиквидными и ликвидными активами, отраженные на балансовом счете 32901 из расчета показателя Овт исключаются.
Требования/обязательства, возникшие по операции прямого РЕПО, рассматриваются как встречные и включаются в расчет норматива Н3 в сумме превышения требований над обязательствами в ликвидные активы либо в сумме превышения обязательств над требованиями в обязательства банка соответствующей срочности. Следовательно, прямое недельное РЕПО с Банком России, по мнению консультантов, ухудшает Н3 только в случае превышения обязательств над требованиями (код 8939), но, на наш взгляд, это влияние не будет значительным.
Обращаем внимание, что расчет нормативов ликвидности в отношении требований и обязательств, возникших в результате осуществления операций РЕПО являлся предметом разъяснений Банка России в рамках Инструкции № 110-И (Письма Банка России от 15.02.2008г. № 15-1-2-8/755, № 04.06.2010г. № 15-1-2-7/2567). Подходы Банка России к методике расчета нормативов ликвидности в отношении указанных операций не поменялись. Данные разъяснения также подтверждают позицию консультантов по отражению обязательств, возникших по операциям прямого РЕПО в расчете норматива Н3.
Документы и литература.
1. Инструкция № 139-И - Инструкция Банка России от 03.12.2012г. № 139-И «Об обязательных экономических нормативах».
Ответы на самые интересные вопросы на нашем телеграм-канале knk_banki