Консультации
Телеграм-каналы: Бухгалтерия, налоги, право, Для финансовых организацийОрганизация продает объекты недвижимости, служившие ей основными средствами.
Договоры купли-продажи зарегистрированы в Росреестре (т.е. право собственности на помещение перешло к покупателю). Однако акт приема-передачи будет подписан позже, после окончания реставрации и ремонта помещений продавцом.
Как отразить эту операцию в бухгалтерском учете продавца, когда у него возникают налоговые обязательства по налогу на прибыль и НДС. Налог на имущество -кто платит продавец или покупатель в течение срока проведения ремонта?
Возможно ли уменьшение себестоимости товаров в бухгалтерском учете на том основании, что эти товары морально устарели?
Можно ли продать такие товары по цене ниже себестоимости и учесть убыток в налоговом учете?
Какой порядок применения ККТ в случае если товар реализуется через агента, действующего от имени и за счет Принципала? Каким образом следует оформить агентские отношения чтобы ККТ применял агент?
Должен ли продавец товара уведомлять покупателей об изменении цен, в частности по причине изменения ставки НДС? Установлен ли законодательно срок такого уведомления? Какие риски несет продавец в случае отсутствия такого уведомления?
Наша организация планирует начисление годовой премии по производственным показателям по итогам 2018 года последним рабочим днем года- 29 декабря 2018г.
При этом уплата страховых взносов по начисленной премии будет произведена до 15 января 2019г., а выплату самой премии сотруднику и уплату НДФЛ организация планирует осуществить в феврале 2018г. (Данный срок выплаты премии будет прописан в ЛНА организации).
Вопрос: Правомерен ли такой порядок начисления и выплаты годовой премии?
Сотрудник (отец ребенка), работает в Компании и имеет ребенка до 1,5 лет. Жена не работает, но предоставила справку из Соцзащиты, что она не использует отпуск по уходу за ребенком.
Имеем ли право предоставить отпуск и выплачивать пособие по уходу за ребенком до 1,5 лет папе, если он будет работать на условиях неполного рабочего времени (неполный рабочий день - сокращение каждого рабочего дня на 2 час).
С 1 июля 2016 года порядок применения вычетов по НДС для экспортеров несырьевых товаров упрощен. С указанной даты суммы "входного" НДС, относящегося к операциям по реализации товаров (за исключением сырьевых), вывезенных в таможенной процедуре экспорта, помещенных под таможенную процедуру свободной таможенной зоны, а также к отдельным операциям по реализации драгметаллов, налогоплательщики могут принимать к вычету без учета особенностей, предусмотренных абзацем первым п. 3 ст. 172 НК РФ, то есть не дожидаясь момента определения налоговой базы по указанным операциям, установленного ст. 167 НК РФ (пп. 1 и 6 п. 1 ст. 164, абзац третий п. 3 ст. 172 НК РФ).
Вопрос: могут или обязаны принимать к вычету?
Материнская компания планирует внести денежный взнос в имущество дочернего общества с целью увеличения стоимости его чистых активов. Доля владения - более 50%. Будет ли данный взнос являться для материнской компании финансовым вложением?
При переходе прав собственности на нежилые помещения, сданные в аренду.
Нужно ли новому собственнику предоставлять авансовый счет-фактуру арендатору при переводе гарантийных взносов от прежнего собственника?
Наш клиент на ОСН приобрел у нас товар на условиях без перехода права собственности на товар до момента оплаты. НДС мы исчислили и отразили в книге продаж на момент отгрузки товара.
Покупатель возвращает нам одну бракованную позицию и одну позицию качественного товара спустя месяц с даты отгрузки.
Какие документы будут служить основанием для отражения НДС в книге на возвращенные товары?
Электронный УПД:
- порядок перехода на электронный УПД (услуги) с партнером
- внутренний регламент в организации
- оформление данного документа соответствует законодательству
Описание ситуации.
Некредитная финансовая организация (далее по тексту - Общество) с 01.01.2019г. обязана применять Положение Банка России от 22.03.2018 № 635-П «О порядке отражения на счетах бухгалтерского учета договоров аренды некредитными финансовыми организациями» (далее по тексту – Положение № 635-П). Положение № 635-П содержит требование по отражению прав пользования арендуемыми объектами недвижимого имущества в качестве актива на балансе Общества. Общество предполагает отражать стоимость активов в виде прав пользования объектами аренды за вычетом сумм накопленной амортизации в составе основных средств.
Для целей налога на прибыль Общество использует норму п. 5 ст. 170 НК РФ и, учитывая разъяснения Банка России, остановилось на единообразном подходе к определению стоимости всех групп актив, заключающемся во включении НДС в их стоимость.
Вместе с тем, анализируя нормы Положения № 635-П, Общество не нашло в стандарте формулировки, аналогичные нормам Положения № 492-П (в отношении каждого актива), дающие основание о включении НДС в стоимость актива в виде прав пользования объектами аренды.
Общество анализировало следующие нормы стандартов МСФО:
п.4 (IAS) 17:
Минимальные арендные платежи - платежи на протяжении срока аренды, которые требуются или могут быть потребованы от арендатора, за исключением условной арендной платы, затрат на обслуживание и налогов, подлежащих уплате арендодателем и возмещаемых ему, вместе со следующим...
То есть, если налог невозмещаемый (в нашем случае НДС не принимается к вычету), то он капитализируется в стоимость актива (в случае финансовой аренды), в первоначальную стоимость которого входят приведенные минимальные арендные платежи, взятые с учетом НДС.
п.24 (IFRS) 16:
Первоначальная стоимость актива в форме права пользования должна включать в себя следующее:
(a) величину первоначальной оценки обязательства по аренде, как описано в пункте 26;
(b) арендные платежи на дату начала аренды или до такой даты за вычетом полученных стимулирующих платежей по аренде;
(c) любые первоначальные прямые затраты, понесенные арендатором; и
(d) оценку затрат, которые будут понесены арендатором при демонтаже и перемещении базового актива, восстановлении участка, на котором он располагается, или восстановлении базового актива до состояния, которое требуется в соответствии с условиями аренды, за исключением случаев, когда такие затраты понесены для производства запасов. Обязанность арендатора в отношении таких затрат возникает либо на дату начала аренды, либо вследствие использования базового актива в течение определенного периода.
п.27 (IFRS) 16:
На дату начала аренды арендные платежи, которые включаются в оценку обязательства по аренде, состоят из следующих платежей за право пользования базовым активом в течение срока аренды, которые еще не осуществлены на дату начала аренды:
(a) фиксированные платежи (включая по существу фиксированные платежи, как описано в пункте B42) за вычетом любых стимулирующих платежей по аренде к получению;
(b) переменные арендные платежи, которые зависят от индекса или ставки, первоначально оцениваемые с использованием индекса или ставки на дату начала аренды (как описано в пункте 28);
(c) суммы, которые, как ожидается, будут уплачены арендатором по гарантиям ликвидационной стоимости;
(d) цена исполнения опциона на покупку, если имеется достаточная уверенность в том, что арендатор исполнит этот опцион (что оценивается с учетом факторов, описанных в пунктах B37 - B40); и
(e) выплаты штрафов за прекращение аренды, если срок аренды отражает потенциальное исполнение арендатором опциона на прекращение аренды.
То есть указаний по включению или исключению из платежей НДС - нет.
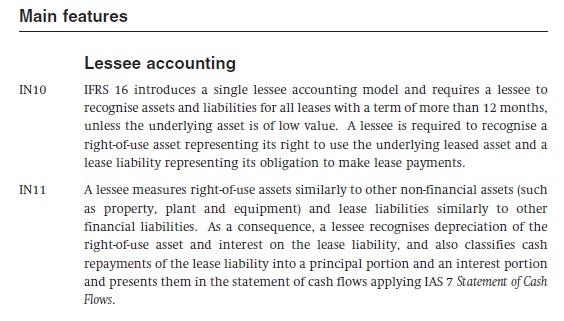
Единственное косвенное указание на возможное включение НДС в стоимость актива - пункт IN11 во введении к (IFRS) 16, которое в официальной русской версии стандарта отсутствует, где говорится о том, что активы в форме права пользования учитываются аналогично другим внеоборотным активам (например, основным средствам):
Вопрос.
Должен ли включаться в стоимость актива при первоначальном признании НДС, относящийся к арендным платежам при условии, что учетной политикой Общества предусмотрена капитализация НДС по всем прочим группам внеоборотных и оборотных активов в случае его невозмещаемости (основные средства, НМА, запасы)?
Нужно ли вести в каждом обособленном подразделении журнал учета медицинских книжек работников, или можно вести один в головной подразделение в Москве? Где должны храниться медицинские книжки работников?
Описание ситуации.
В пункте 7.2. Положения № 646-П определено, что «при расчете агрегированных показателей прибыли и (или) убытка, определяемых в соответствии с подпунктами 2.1.7, 2.1.8, 2.2.7, 2.2.8 пункта 2 и подпунктами 3.1.6, 3.1.7 пункта 3 настоящего Положения, доходы должны корректироваться кредитной организацией на величину начисленных, но фактически не полученных доходов по ссудам, иным активам, в том числе требованиям, признанным кредитной организацией до момента понижения качества ссуды, иного актива, в том числе требования, и их переклассификации в категорию качества, получение доходов по которой в соответствии с подпунктом 4.1.1 пункта 4.1 Положения Банка России от 22 декабря 2014 года № 446-П "О порядке определения доходов, расходов и прочего совокупного дохода кредитных организаций", зарегистрированного Министерством юстиции Российской Федерации 6 февраля 2015 года N 35910, 8 декабря 2015 года № 40025, признается неопределенным, за вычетом резервов на возможные потери, сформированных в соответствии с требованиями Положения Банка России от 28 июня 2017 года № 590-П, Положения Банка России от 23 октября 2017 года № 611-П, Указания Банка России от 17 ноября 2011 года № 2732-У, Указания Банка России от 22 июня 2005 года № 1584-У (пропорционально указанной части доходов).
В отношении ссуд, иных активов, в том числе требований, отнесенных кредитной организацией к III категории качества, кредитная организация вправе определить наличие или отсутствие неопределенности получения доходов, утвердив принцип определения наличия или отсутствия неопределенности в учетной политике. При этом утвержденный принцип применяется ко всем ссудам, иным активам, в том числе требованиям, III категории качества без исключения».
Вопрос.
Правильно Банк понимает, что доходы должны корректироваться только на величину начисленных, но фактически не полученных доходов по ссудам и иным активам, числящихся на балансовом счёте 47427, которые попадают под требование пункта 4.1.1 Положения №446-П за вычетом сформированных резервов?
Прошу разъяснить, надо ли облагать страховыми взносами подарки на новый год детям сотрудников, подарки женщинам на 8 марта и приобретения мороженого для угощения сотрудников по случаю Дня любви и верности. Нами предоставлены отчеты по мероприятиям. Затраты отнесены на 91 «прочие не облагаемые», НДС начислен.
Описание ситуации.
На основании Условий эмиссии и обращения ОФЗ-ИН, утвержденные Приказом Министерства финансов Российской Федерации от 22 мая 2015г. №80-н, для каждой даты, следующей за датой начала размещения ОФЗ-ИН и до даты погашения, номинальная стоимость индексируется по формуле, привязанной к индексу потребительских цен за предшествующий период. Информация о номинальной стоимости ОФЗ-ИН на каждую календарную дату месяца публикуется ежемесячно до начала предстоящего месяца на официальном сайте Минфина России в сети интернет.
В соответствии со ст. 300 НК РФ резервы под обесценение ценных бумаг создаются (корректируются) по состоянию на конец отчетного (налогового) периода в размере превышения цен приобретения эмиссионных ценных бумаг, обращающихся на организованном рынке ценных бумаг, над их рыночной котировкой (расчетная величина резерва). При этом в цену приобретения ценной бумаги в целях настоящей главы также включаются расходы по ее приобретению.
Рассмотрим порядок создания резерва под обесценение ценных бумаг по ОФЗ-ИН на следующем примере:
Номинал облигации – 1 000 руб.;
Кол-во облигаций - 1 шт.;
Номинал облигации с индексацией на дату покупки 01.09.2015г.- 1 010 руб.;
Цена приобретения равна 90% от номинала, т.е. 909 руб.;
Расходы на приобретение 15 руб.;
Номинал облигации с индексацией на отчетную дату 30.09.2015г. 1 030 руб.;
Рыночная котировка на отчетную дату 30.09.2015г. - 85% от номинала;
Расчет резерва под обесценение ценных бумаг на 30.09.2015г.
Вариант 1: цена приобретения и рыночная котировка без корректировки на доход от индексации
|
№ п/п |
Цена приобретения, руб. |
Расходы на приобретение, руб. |
Всего расходов на приобретение, руб. |
Рыночная котировка на 30.09.2015г., руб. |
Сумма резерва на 30.09.2015г., руб. |
|
1 |
90% * 1 010=909 |
15 |
924 |
1 030*85%=875,50 |
875,50-924=-48,5 |
Вариант 2: цена приобретения и рыночная котировка без дохода от индексации
|
№ п/п |
Цена приобретения (без дохода от индексации), руб. |
Расходы на приобретение, руб. |
Всего расходов на приобретение, руб. |
Рыночная котировка на 30.09.2015 г. (без дохода от индексации), руб. |
Сумма резерва на 30.09.2015 г., руб. |
|
1 |
909 -10 =899 |
15 |
914 |
875,50-30=845,50 |
845,50-914= -68,50 |
Вопрос.
Какой из вариантов определения резерва под обесценение ценных бумаг в соответствии со ст. 300 НК РФ является верным?
Мы планируем заключить договор с адвокатом (по сути абонементное обслуживание), см. вложение.
Будем производить ежемесячно оплаты по этому договору.
Договор с адвокатом нам нужен на случай внезапных недружественных проверок, чтобы получать консультации по вопросам безопасности и т.п.,
Каких-либо письменных консультаций пока не будет.
Можем ли мы относить расходы на услуги адвоката на расходы, уменьшающие базу по налогу на прибыль.
Что для этого нам нужно?
Описание ситуации.
На основании Условий эмиссии и обращения ОФЗ-ИН, утвержденные Приказом Министерства финансов РФ от 22 мая 2015г. №80-н, для каждой даты, следующей за датой начала размещения ОФЗ-ИН и до даты погашения, номинальная стоимость индексируется по формуле, привязанной к индексу потребительских цен за предшествующий период. Информация о номинальной стоимости ОФЗ-ИН на каждую календарную дату месяца публикуется ежемесячно до начала предстоящего месяца на официальном сайте Министерства финансов РФ в сети Интернет.
В Письмах № 03-03-06/1/2286 от 18.01.2018г., № 03-03-06/2/35540 от 20.06.2016г., № 03-03-10/40395 от 14.07.2015г. Министерством финансов РФ частично был разъяснен порядок налогообложения ОФЗ-ИН. Так, доход от индексации признается процентным доходом, а его сумма для каждой ОФЗ-ИН за период её нахождения в собственности налогоплательщика в общем случае определяется как разность между номинальной стоимостью на дату продажи (погашения) и номинальной стоимостью на дату покупки. При этом в целях налогового учета общая сумма процентного дохода складывается из купонного дохода (фиксированная процентная ставка) и дохода от индексации номинала ОФЗ-ИН.
В случае открытия короткой позиции (далее - КП) по ценным бумагам, по которым предусмотрено начисление процентного (купонного) дохода, налогоплательщик, открывший такую КП, производит начисление процентного расхода, определяемого как разница между суммой накопленного процентного (купонного) дохода на дату закрытия КП (включая суммы процентного (купонного) дохода, которые были выплачены эмитентом в период между датой открытия и датой закрытия КП) и суммой накопленного процентного (купонного) дохода на дату открытия КП. Начисление процентного (купонного) дохода осуществляется за время открытия КП с признанием сумм накопленного расхода на дату закрытия этой КП или на последнее число отчетного (налогового) периода, если в отчетном (налоговом) периоде не произошло закрытия КП (п.9 ст. 282 НК РФ).
Вопросы.
1. Согласны ли консультанты с позицией Банка о том, что в случае открытия КП по ОФЗ-ИН Банку следует производить начисление расхода от индексации номинала, определяемого как разность между номинальной стоимостью на последнюю дату календарного месяца (дату закрытия КП, если закрытие КП произошло до окончания календарного месяца) и номинальной стоимостью на последнюю дату предшествующего календарного месяца (дату открытия КП, если открытие КП произошло после окончания предшествующего календарного месяца)?
2. Просим разъяснить порядок определения налоговой базы по налогу на прибыль, когда в результате дефляции происходит уменьшение номинальной стоимости ОФЗ-ИН в период с момента открытия КП до закрытия КП.
Пришла счет-фактура в которой в графе (7) Валюта: наименование, код указано: Рубли,643. Возможно ли принятие такого счета-фактуры?
Просим проконсультировать по вопросу принятия в налоговом учете сумм расходов по списанию брака сырья и готовой продукции (в т.ч. и по сроку годности) и расходов на их утилизацию, транспортировку. При условии, что организация является производителем готовой продукции, но не является производителем сырья.
При наличии у принятого сотрудника в военном билете категории Д (негоден к военной службе) и отметки о снятии с воинского учета в 2012 год – просьба уточнить является ли сотрудник военнообязанным? Следует ли в этом случае подавать в военкомат сведения о его приеме?
ООО (ОСНО) уплачивает авансовые платежи по налогу на прибыль. Выручка в квартал не превышает 15 млн. Вправе ли ООО в 4 квартале 2018 перейти на уплату налога на прибыль по итогу квартала. Если вправе, то какой порядок перехода?
Описание ситуации.
В связи с вступлением в силу с 01.01.2019 Положения Банка России от 02.10.2017 №606-П «Положение о порядке отражения на счетах бухгалтерского учета кредитными организациями операций с ценными бумагами» утрачивает силу Приложение 8 к приложению к Положению Банка России от 27 февраля 2017 года № 579-П «О Плане счетов бухгалтерского учета для кредитных организаций и порядке его применения».
Информационным письмом Банка России от 23.04.2018 № ИН-18-18/21 предусмотрена примерная схема переноса остатков по лицевым счетам, в соответствии с которой остатки на счетах учета ценных бумаг, удерживаемых до погашения, переносятся на счета учета ценных бумаг, оцениваемых по амортизированной стоимости.
Вопрос.
Распространяется ли с 01.01.2019г. ограничение, установленное в Приложении 8 к Положению № 579-П, на ценные бумаги, учитываемые по амортизированной стоимости, которые до этой даты отражались в портфеле бумаг, удерживаемых до погашения?
Или же первоначальная классификация и оценка ценных бумаг в портфеле Банка должна быть произведена по состоянию на 01.01.2019г. в соответствии с Международными стандартами финансовой отчетности?
Допускается ли законодательная возможность удержаний из заработной платы сотрудника в пользу третьих лиц по его инициативе (заявление на удержание за парковку и пр.?
Описание ситуации.
Клиент-резидент-экспортер (далее – Клиент) осуществил в нашем Банке постановку на учет контракта на поставку товара нерезиденту на условиях предоплаты.
В рамках заключенного договора финансирования под уступку денежного требования (факторинга) в иностранной валюте Клиент уступил денежное требование финансовому агенту (фактору). Фактор обслуживается в нашем Банке. Предполагается, что денежные средства, поступившие от нерезидента, будут идентифицированы фактором с кодом вида операции за аванс – 10100.
Согласно Закону о валютном регулировании и валютном контроле от 10.12.2003 № 173-ФЗ и Инструкции Банка России от 16.08.2017 № 181-И, денежное требование, причитающееся резиденту в рамках контракта, поставленного на учет, должно быть получено от фактора в качестве оплаты за переданные нерезиденту товары, т.е., с кодом вида операции – 10200.
Вопросы.
1. Возможна ли уступка денежного требования Клиентом фактору до осуществления поставки товаров нерезиденту, то есть будущего денежного требования к нерезиденту и, соответственно, получение фактором от нерезидента предоплаты?
2. На какой счет Клиента (текущий/транзитный) должно быть осуществлено перечисление указанных денежных средств со счета фактора, при условии, что и фактор, и Клиент обслуживаются в одном уполномоченном банке?
Описание ситуации.
Законом № 427-ФЗ от 28.12.2017г. в абзац третий части 4 статьи 12 Закона № 173-ФЗ внесены изменения в части исключения обязанности физических лиц - резидентов при первом переводе средств на свои зарубежные счета (во вклады) предъявлять уполномоченному банку уведомления налогового органа об открытии счета (вклада) с отметкой о принятии указанного уведомления.
Изменения вступили в силу с 01.01.2018г.
Вопросы.
1. В течение какого срока без предоставления уведомления налогового органа в Банк ФЛ-резидент имеет право осуществлять переводы на свои счета за границей?
2. Вправе ли Банк требовать от ФЛ-резидента предоставление уведомления налогового органа при втором и последующих переводах?
3. Вправе ли Банк отказать ФЛ-резиденту в проведении второго и последующих переводов при отсутствии Уведомления налогового органа?
4. Обязан ли Банк запрашивать у налогового органа информацию, подтверждающую уведомление (неуведомление) налогового органа по месту учета ФЛ-резидента об открытии счета (вклада) в банке за пределами территории Российской Федерации?
5. Вправе ли Банк отказать в проведении переводов на свои счета за границей после нарушения срока, установленного порядком представления уведомлений и отчетов ФЛ - резидентов?
Вопрос по оплате работы в выходной день:
Первый вариант – когда отгул сотрудник оформляет в том же месяце:
Сотрудник трудится в компании с 5-дневной рабочей неделей, по восемь часов. У него есть ежемесячный оклад, согласно трудовому договору. Этот сотрудник все положенные производственным календарем дни месяца отработал. И при возникшей производственной необходимости был привлечён к работе в праздник на весь восьмичасовой рабочий день.
Как производить оплату (выходной день и день отгула)?
Второй вариант – отгул оформляется в будущем месяце:
Условия сохраняются прежние. Только вот заявление на отгул он пишет в следующем месяце.
Как производить оплату (выходной день и день отгула)?
Каков порядок налогообложения прибыли/убытка российской организации в случае продажи акций (необращающихся на рынке ЦБ) российскому покупателю? Как отражается убыток в БУ и отчетности. Каковы риски?
Описание ситуации.
В пункте 2 раздела «Справочно» отчетности по форме 0409115 указывается объем задолженности, срок (сроки) погашения которой приходится (приходятся) на отчетный месяц (квартал), но которая не погашена в установленный договором (договорами) срок (сроки).
Вопрос.
Правильно ли Банк понимает, что в пункте 2 раздела «Справочно» необходимо отразить сумму просроченной задолженности?
Например:
В отчётном месяце заёмщик должен был выплатить аннуитет в размере 10 000 тыс. руб., он выплатил 8 000 тыс. руб.
Какая сумма подлежит отражению в пункте 2 отчёта: 2 000 тыс. руб. или полная сумма аннуитета?
Компания А (ОСНО) при регистрации юридического лица, указала основной ОКВЭД, деятельность по которому облагается НДС. В течении года Компания не вела основную деятельность, и единственным источником доходов являлись начисленные проценты по выданным займам, при этом у Компании возникал входящий НДС по общехозяйственным расходам. Согласно п.3 пп. 15 ст. 149 НК РФ, операции займа в денежной форме, включая проценты по ним не подлежат налогообложению (освобождаются от налогообложения).
Вопросы:
1) Возникает ли у Компании А в данной ситуации обязанность вести раздельный учет НДС?
2) Имеет ли право Компания А заявить к вычету (к возмещению) входной НДС, если да, то в каком объеме?
3) Имеет ли право Компания А накапливать входящий НДС по общехозяйственным расходам, для принятия к вычету в периоде в котором появится реализация по основному виду деятельности (облагаемая НДС)?
Описание ситуации.
В Банке на учете числятся дорогостоящие основные средства, которые согласно квалификационного справочника отнесены к 2 и 3 амортизационным группам, с минимальным сроком полезного использования внутри амортизационной группы. Основные средства приняты на учет в 2016-2017гг. При проверке внутреннего аудита Банка было рекомендовано изменить срок полезного использования оборудования, в связи с чем был сделан запрос производителю оборудования. Согласно информационного письма официального представителя, основанный на технических характеристиках срок использования оборудования составляет 5 лет.
Основываясь на профсуждении об увеличении срока полезного использования оборудования и Положении № 448-П, руководством Банка в 2017 году принято решение с 01.01.2018г. изменить срок полезного использования оборудования для расчета амортизационных отчислений в бухгалтерском учете. Срок полезного использования оборудования увеличен до 5 лет (60 месяцев), изменена амортизационная группа основных средств со второй на третью и увеличен срок использования оборудования внутри 3 амортизационной группы. Перерасчет раннее начисленных сумм амортизационных отчислений не производили. При этом реконструкции, модернизации или технического перевооружения основных средств не было.
Вопросы.
1. Есть ли нарушения, если в 2018 году для расчета базы по налогу на имущество применять установленные Банком с 01.01.2018г. изменения по расчету амортизационных отчислений в бухгалтерском учете?
2. Для расчета базы по налогу на прибыль НК РФ (гл. 25, ст. 258) не предусматривает перевод основного средства из одной амортизационной группы в другую и увеличение срока полезного использования оборудования, в случаях отличных от реконструкции, модернизации или технического перевооружения. Как Банк должен считать налоговую амортизацию с 01.01.2018г.? Приведет ли это к возникновению отложенного налога?
Компания А (Цедент) уступила Компании Б (Цессионарий) право требования долга к Компании С (Должник). Размер задолженности Должника перед Цедентом составляет 150 000,00 руб. (Претензия по уплате штрафных санкций за неуплату основного долга, подтверждаемая решение Арбитражного суда). За уступаемое право Цессионарий обязан выплатить Цеденту денежные средства в размере 130 000,00 руб.
Цессионарий не расплатился с Цедентом в установленные Договором цессии сроки. Цедент принимает решение уступить возникший долг Цессионария Компании Е. за 120 000,00 руб.
У Компании Б (Цессионарий) возникнет доход в момент получения денежных средств от Компании С (Должник), так как сумма долга превышает цену Договора цессии.
У Компании Е возникнет доход в момент получения денежных средств от Компании Б , так как сумма долга превышает цену Договора цессии.
Вопросы:
1) Возникает ли у компании Б (Цессионарий) обязанность начислить и оплатить НДС с разницы полученного долга, если долг предусмотренный Договором цессии является штрафной санкцией за нарушение договорных обязательств (штрафы, пени, неустойки, расходы по оплате гос. пошлины не облагаются НДС)?
2) Возникает ли у компании Е обязанность начислить и оплатить НДС с разницы полученного долга, если долг предусмотренный Договором цессии является задолженность Цессионария перед цедентом?
Описание ситуации.
Банк планирует заключить с негосударственным пенсионным фондом (Фонд) договор на негосударственное пенсионное обеспечение, с предметом договора: негосударственное пенсионное обеспечение назначаемых Вкладчиком физических лиц. Физическое лицо, в пользу которого будет осуществлен платеж, не является сотрудником Банка.
Вкладчик, т.е. Банк, обязуется перечислять пенсионные взносы в Фонд в установленные сроки, а Фонд обязуется при наступлении пенсионных оснований в соответствии с Правилами Фонда и установленной Договором пенсионной схемой выплачивать Участникам негосударственную пенсию. Вкладчик вносит единовременный пенсионный взнос в пользу Участника в размере, обеспечивающем осуществление Фондом выплаты негосударственной пенсии Участнику не менее 30 месяцев.
Вопросы.
1. Какой балансовый счет использовать для отражения данного взноса?
2. В какой момент Банк осуществляет отнесение взноса на расходы, и какой символ ОФР может использовать?
3. Данный взнос не уменьшает налогооблагаемую базу по налогу на прибыль?
4. Является ли Банк налоговым агентом по отношению к Участнику или налоговым агентом является НПФ?
Наша Организация является производителем и дистрибьютором автомобилей, реализуя авто конечному покупателю через дилерскую сеть (сторонние юр. лица). По закону о защите прав потребителей, как производитель, мы несем гарантийные обязательства за продаваемый товар перед конечным потребителем.
При наступлении гарантийного случая, Организация обязана принять бракованный товар.
Т.о., на основании претензии конечного покупателя (физического лица), наша Организация возмещает ему напрямую стоимость авто (розничная цена дилера), и предъявленные дополнительные расходы.
Далее возвращенный автомобиль может быть восстановлен и повторно реализован, либо признан неликвидным и подлежащим списанию.
Возврат автомобиля, как правило, фактически производится региональному дилеру, который, в случае пригодности для дальнейшего использования, может отремонтировать его и продать (по агентскому договору от нашего имени).
Какие налоговые последствия по НДС и налогу на прибыль возникают у Организации при возврате ей товара конечным покупателем, а также при повторной реализации отремонтированного товара?
Описание ситуации.
Банк организует для сотрудников обучение, направленное на потенциальное расширение профессиональных обязанностей работника, в т.ч. функции back-up, на повышение эффективности самого работника, отдела и Банка в целом. Это может быть как обучение английскому языку, так и получение профессиональных сертификатов, или иное.
Для данного вида обучения в год устанавливается лимит от 15 000 до 60 000 рублей в год в зависимости от занимаемой должности.
Ситуация 1.
Банк оплачивает 100% стоимости обучения, сотрудник - 0%. В случае, когда стоимость обучения за год превышает сумму установленного лимита, сотрудник оплачивает сумму, превышающую лимит.
Вопрос.
Как оформить и осуществить оплату суммы, которую доплатит сотрудник - вычетом из заработной платы/внесением наличных в кассу/иной способ?
Ситуация 2.
Банк оплачивает не 100%, а 50% суммы обучения. При условии успешного прохождения курса / 100% посещении / получении сертификата (копию предоставить в HR) сотрудник получает право на компенсацию Банком расходов в размере 50% от стоимости курса, оплаченных работником.
Вопросы:
1. Каков документарный алгоритм компенсации 50% сотруднику?
2. Каков процедурный алгоритм компенсации 50% сотруднику?
У нас есть должник, на которого мы подали в суд. Суд вынес решение в нашу пользу о признании долга. Мы направили судебным приставам исполнительный лист для взыскания. На сомнительную дебиторку создали резерв.
Пока мы судились и запускали исполнительное производство наш должник объявил себя банкротом. Мы не успели включиться в реестр кредиторов и соответственно ничего не получим от продажи имущества клиента при процедуре банкротства. Дебиторка для нас нереальна к взысканию. Получили постановление от судебных приставов о закрытии ИП.
В какой момент мы можем списать дебиторскую задолженность в бухгалтерском и налоговом учете? В момент получения документа от приставов или надо ждать окончания процедуры банкротства и исключения из ЕГРЮЛ?
Описание ситуации.
До 31.12.15г. Банк действовал на основании писем Минфина РФ от 24 декабря 2012г. № 03-04-06/4-362 (списание безнадежной задолженности облагается НДФЛ), от 9 апреля 2015г. № 03-04-05/20229 (прощение задолженности облагается НДФЛ) и разъяснений ФНС № ЕД-4-3/14471@ от 31 августа 2012г. (дата дохода определяется как дата списания с учета).
С 01.01.16г. на основании пп.5 п.1 ст.223 НК РФ дата дохода была изменена на дату списания с баланса.
С 01.01.18г. изменена формулировка пп.5 п.1 ст.223 и теперь она касается только взаимозависимых лиц. Остальные лица продолжают получать экономическую выгоду в соответствии со ст.41 НК РФ, в момент списания с учета(?).
Статьей 2 Федерального закона от 28.12.2017г. № 436-ФЗ «О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации и отдельные законодательные акты Российской Федерации», статья 217 Налогового кодекса «Доходы, не подлежащие налогообложению (освобождаемые от налогообложения)» дополнена пунктом 72– доходы по ранее поданным справкам за период с 01.01.15г. до 01.12.17г. не подлежат налогообложению.
Как поступать, если сотруднику выдаётся заём наличными или ему на карту, и он таким же образом его потом возвращает?
Нужны ли чеки на приход и расход?
Особенно расход волнует.
Описание ситуации.
Методическими рекомендациями от 21.07.2017г. № 18-МР Банк России установил минимальный размер налогов от оборота по счету, при котором компаниям заблокируют расчетные счета. Если размер налогов и взносов составляет 0,9% от дебетового оборота по счету, компания находится в зоне риска. Также особое внимание уделяется фирмам, у которых этот показатель чуть превышает указанный минимум или которые искусственно завышают платежи, чтобы быть в зеленой зоне. На практике банки требуют от клиентов платить налоги, как минимум, 1% от оборотов.
Вопрос.
В связи с тем, что деятельность клиентов Банка, связанная с реализацией пшеницы на экспорт, предполагает значительные обороты и при этом низкую налоговую нагрузку, просим дать рекомендации о возможных действиях как со стороны клиентов, так и со стороны Банка с целью избежать блокировки расчетных счетов клиентов.
У компании существует договор ДМС (срок более 1 года, у страховщика присутствует лицензия, ДМС прописано в трудовых договорах).
Сотрудник, работающий по трудовому договору, запросил персональное повышение уровня ДМС (расширение списка клиник). Он согласен компенсировать за свой счет компании доплату.
Вопросы:
- каким образом документально должно быть оформлено соглашение между компанией и сотрудником об оплате компанией повышения уровня ДМС и последующей компенсации сотрудником указанной суммы (заявление сотрудника, доп.соглашение к трудовому договору и т.п.).
- какие финансовые/налоговые риски у компании в результате этой операции: например, не может ли данная операция быть квалифицирована как безвозмездная агентская услуга со стороны компании.
- верна ли корреспонденция счетов при удержании доплаты из заработной платы сотрудника:
Дт 76 Кт 51 доплата компанией повышения уровня ДМС для сотрудника
Дт 70 Кт 76 удержание доплаты из заработной платы сотрудника